Actualizado el 30 agosto 2026 por el equipo de broker-cfd.eu
Nacido el 1 de enero de 1999, la moneda única europea ha tenido una trayectoria agitada frente al dólar estadounidense: récord absoluto en 2008, caída por debajo de la paridad en 2022 y un fuerte rebote en 2025. Repasamos la historia del euro, sus principales motores y su situación actual.
Según la encuesta trienal del Banco de Pagos Internacionales (BPI) publicada en 2025, el volumen medio diario de operaciones en el mercado de divisas alcanzó unos 9,6 billones de dólares estadounidenses en abril de 2025, frente a los 7,5 billones de 2022.
El euro sigue siendo la segunda moneda más negociada del mundo: interviene en alrededor del 28,9 % de las transacciones diarias de divisas (frente al 30,6 % de 2022), muy por detrás del dólar estadounidense y su 89,2 %. Tenga en cuenta que en cada transacción intervienen dos divisas, por lo que la suma de todas las participaciones porcentuales de las divisas individuales asciende al 200 %.
| CFD Brokers | Plataformas | Nuestra opinión | Sitio web oficial |
|---|---|---|---|
 | MetaTrader 4 y 5, TradingView, VTrade |  |  |
 | xStation | | |
El trading CFD se basa en la especulación e implica un riesgo significativo de pérdida, por lo que no es adecuado para todos los inversores (del 69 al 80% de las cuentas de inversores privados pierden dinero).
Aunque el euro nació el 1 de enero de 1999, las monedas de los países de la Unión Europea (en el marco del mecanismo de tipos de cambio, que veremos más adelante) no pudieron flotar libremente unas frente a otras entre principios de los años 70 (fin de Bretton Woods) y el día de la creación del euro (1999). Por tanto, es difícil creer que los dirigentes europeos vayan a dejar que la moneda se vaya aceptando que un país abandone la zona euro (por ejemplo, Grecia o Italia) por la razón principal de que ha sido un proyecto político durante más de 60 años.
Aunque me llevaría más de una vida estudiar con precisión, paso a paso, la creación de la Unión Europea tras la Segunda Guerra Mundial, esta sección se centrará únicamente en algunos acontecimientos políticos importantes que serán útiles para una investigación sobre la historia de los FX.
La primera organización internacional que unió a seis países europeos continentales tras la Segunda Guerra Mundial se denominó Comunidad Europea del Carbón y del Acero (CECA) y fue creada en 1951 por el Tratado de París (firmado por Francia, Bélgica, Alemania Occidental, Italia, Países Bajos y Luxemburgo).
En 1958 entró en vigor el Tratado de Roma (firmado por los mismos seis países en marzo de 1957), que creó la Comunidad Económica Europea (C.E.E.). Sigue siendo uno de los tratados más importantes de la historia de la UE; en pocas palabras, proponía la reducción gradual de los derechos de aduana, el establecimiento de una unión aduanera y la creación de un mercado único de bienes, trabajo, servicios y capitales.
Paralelamente a la CCE, el Tratado Euratom creó la Comunidad Europea de la Energía Atómica, con el objetivo de crear un mercado especializado de la energía nuclear en Europa, además del desarrollo y la distribución de energía.
Como puede verse en el "mapa histórico" (gráfico 1), entre 1958 y principios de los años 70, la Unión Europea estuvo "representada" por tres Comunidades (CECA, CEE y Euratom), que finalmente se fusionaron en 1967 (Tratado de Bruselas) para formar una única estructura institucional.
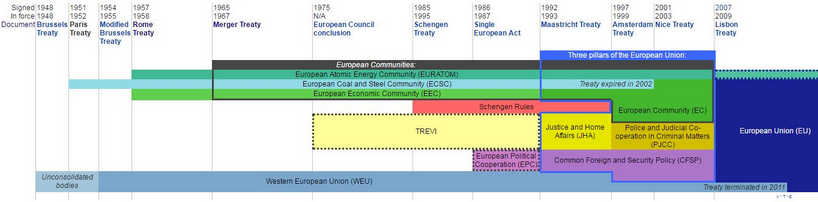
Figura 1. Mapa histórico de los Tratados y Comunidades Europeas (Fuente: Wikipedia).
Hasta principios de la década de 1970 (fin de Bretton Woods: 1971 - 1973), los seis países formaban parte del sistema de Bretton Woods, por lo que no hubo "acción" en el mercado de divisas en aquella época. A continuación puede ver a qué tipo de cambio estaban vinculadas las divisas al dólar estadounidense (Cuadro 1).
| Países | Moneda frente a 1 unidad de usd |
|---|---|
| Alemania Occidental (DEM) | 3.64 |
| Franco francés (FRF) | 5.52 |
| Lira italiana (ITL) | 623 |
| Franco luxemburgués (LUF) | 49.70 |
| Franco belga (BEF) | 49.70 |
| Florín neerlandés (NLG) | 3.5950 |
Cuadro 1. Tipos de cambio frente al dólar estadounidense en las tres Comunidades (Fuente: Bloomberg)
Al anuncio de Nixon - suspensión de la convertibilidad del dólar en oro - el 15 de agosto de 1971 siguieron los acuerdos Smithsonian firmados por el Grupo de los Diez (o G-10) en diciembre de 1971.
En resumen, los países acordaron una devaluación del dólar estadounidense de alrededor del 8% frente al oro (de 35 a 38 dólares por onza), bandas de fluctuación más amplias del 2,25% (frente al 1% anterior) y algunos acordaron una fuerte apreciación de sus monedas frente al dólar estadounidense (JPY +16,9%, DEM y GBP +13,6%, FRF +8,6% e ITL +7,5%).
El objetivo de este acuerdo era devaluar el dólar estadounidense en un momento en que Estados Unidos tenía una balanza de pagos negativa y grandes déficits debido a la guerra de Vietnam y al programa de la "Gran Sociedad" (lanzado por el Presidente Johnson a mediados de los años 60, cuyo objetivo era eliminar la pobreza y lograr una justicia radical).
Sin embargo, bajo estas nuevas restricciones, se adoptó la serpiente del túnel en un intento de limitar las fluctuaciones entre las monedas de la CEE. Como recordatorio, durante el Acuerdo Smithsoniano, las monedas de la CEE podían cotizar dentro de una banda del 2,25% frente al dólar estadounidense. Esto significa que si la lira italiana empezara a depreciarse repentinamente desde la parte inferior de su banda hasta la parte superior, el resultado sería una depreciación total del 4,5% frente al dólar estadounidense.
Por otra parte, si el marco alemán comenzara a apreciarse desde el extremo superior al inferior de su banda, el resultado sería una apreciación total del 4,5%. Por lo tanto, si ambos fenómenos se produjeran simultáneamente, el marco alemán se apreciaría un 9% frente a la lira italiana. El Acuerdo de Basilea (10 de abril de 1972) consideró excesivo este movimiento y fijó una variación máxima del 4,5% también entre dos monedas de la CEE.
Aunque Estados Unidos ganó tiempo para recuperar cierta competitividad en el mercado tras el acuerdo, el dólar siguió cayendo drásticamente en los años 70 (en respuesta a la inflación provocada por las dos crisis del petróleo) y los países se vieron obligados a abandonar la serpiente monetaria. Por ejemplo, la libra esterlina, que se había unido a la serpiente en mayo de 1972, la abandonó unos meses después. Italia abandonó la serpiente en enero de 1973, seguida de Francia en 1974 y de nuevo en 1976 tras su adhesión.
En 1977, la serpiente monetaria se convirtió en una "zona del marco alemán" con cuatro seguidores: los francos belga y luxemburgués, el florín holandés y la corona danesa (que se incorporó a la CEE el 1 de enero con Irlanda y el Reino Unido).
Como puede verse, privar a las monedas de la capacidad de fluctuar libremente entre sí dentro de la serpiente monetaria fue un fracaso en los años 70, pero ello no impidió que los funcionarios del TCE siguieran trabajando en un sistema monetario europeo.
En marzo de 1979, con la adopción del Sistema Monetario Europeo (SME) bajo los auspicios de la Comisión Europea Jenkins, todas las naciones de la CEE (excepto el Reino Unido) acordaron vincular sus monedas mediante el mecanismo de tipos de cambio para evitar grandes fluctuaciones y lograr la estabilidad monetaria en Europa. La figura 2 muestra la evolución histórica de los tipos de cambio de los países europeos desde 1979:
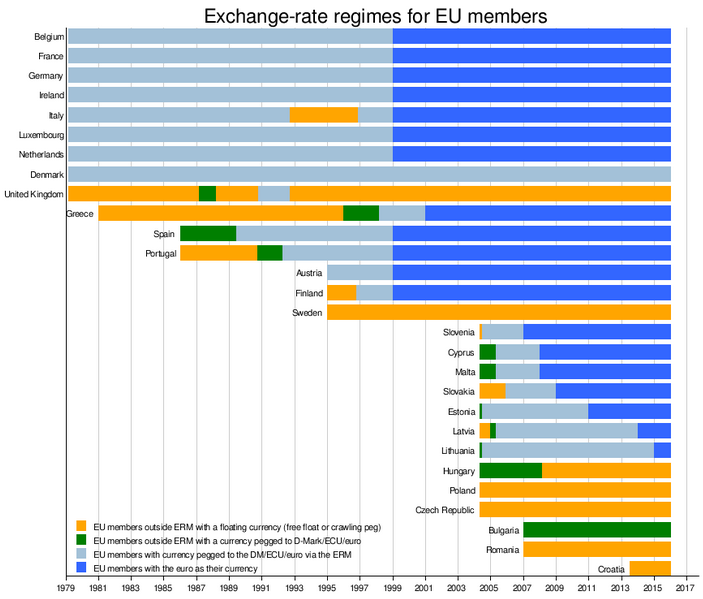
Figura 2: Regímenes cambiarios de los miembros de la UE a partir de 1979 (Fuente: Wikipedia).
En el SME, la Unidad Monetaria Europea (ECU) - una cesta de monedas de los miembros de la Comunidad Europea - se definió y utilizó como unidad de cuenta antes de convertirse en el euro en 1999. Aunque no se designó ninguna moneda como ancla, el marco alemán (con el Bundesbank) se convirtió muy pronto en el centro del SME (el marco alemán representó el 30% de las monedas del ECU entre 1979 y 1999, seguido de Francia con el 20%).
Como consecuencia, en los años 80, el DEM, la GBP y el USD se convirtieron en las tres principales divisas negociadas por los participantes en el mercado (la BBC produjo en 1985 un interesante documental sobre el comercio de divisas, titulado "Billion Dollar Day", que se centra en un día - 24 horas - de negociación en el mercado de divisas).
Como muestra la Figura 2, dos países tuvieron que retirarse del MTC debido a diferencias de política económica y a la especulación: Italia se retiró del MTC el 17 de septiembre de 1992 tras una devaluación del 7% cuatro días antes (se reincorporó en el cuarto trimestre de 1996) y el Reino Unido se retiró del MTC el 17 de septiembre de 1992 tras el Miércoles Negro un día antes (nunca se reincorporó).
Además, los amplios márgenes se aumentaron al 15% en agosto de 1993 para permitir la especulación de las divisas frente a otras (el franco francés en 1992-93).
Antes de pasar al nacimiento del euro y a los posibles impulsores de la moneda única, otro tratado importante firmado el 7 de febrero de 1992 fue el Tratado de Maastricht, que creó la Unión Europea y condujo a la creación del euro. En él se fijaron los criterios de convergencia para que un país participe en la UEM, que son los siguientes
El Tratado entró en vigor el 1 de noviembre de 1993 y desde entonces ha sido modificado por los Tratados de Ámsterdam, Niza y Lisboa.
Tras cuatro décadas de esfuerzos, la moneda única prácticamente nació en 1999 y en 2002 empezaron a circular monedas y billetes. Entonces eran 11 los miembros y el dólar estadounidense cotizaba a un valor inicial de 1,1685 por euro (la libra se compraba entonces a unos 1,42 euros). Sin embargo, la moneda única sufrió tres años de depreciación frente al dólar tras su lanzamiento y alcanzó un mínimo histórico de 0,8230 dólares en octubre de 2000, según datos de Bloomberg.
Se han dado muchas explicaciones a la depreciación del euro entre 1999 y 2002; Algunos economistas han utilizado el diferencial de productividad para explicar el tipo de cambio USD/EUR (Corsetti y Pesenti, 1999, Chinn y Alquist, 2002, Schnatz et al, 2004), otros han utilizado un conjunto de variables macroeconómicas - tasas de crecimiento, diferenciales de inflación, (De Grauwe, 2000, De Grauwe y Grimaldi, 2005), o un gran aumento de la capitalización del mercado de renta variable en EE.UU. desde mediados de los noventa, que provocó un gran choque positivo de la demanda y una apreciación del dólar estadounidense (Meredith, 2001).
Aunque estas explicaciones pueden ser convincentes desde una perspectiva financiera, la mayoría de ellas no explican la debilidad del euro (frente al dólar estadounidense) desde una perspectiva empírica. Por lo tanto, la depreciación del euro de 1999 a 2002 sigue siendo un enigma y una conclusión justa de este periodo de depreciación podría ser que la moneda única no fue percibida como una moneda de pleno derecho por los consumidores y los inversores hasta la introducción de los billetes y monedas en euros en 2002 (Shams, 2005).
Tras la introducción de los billetes y monedas (y la retirada definitiva de los billetes y monedas nacionales), el euro inició su periodo de apreciación frente al billete verde y casi duplicó su valor en siete años, pasando de un mínimo histórico de 82,30 céntimos frente al dólar a un máximo histórico de 1,6040 dólares en julio de 2008.
Cuando el PIB de la zona del euro alcanzó rápidamente los 10 billones de dólares en 2004 (frente a los 12,5 billones de Estados Unidos en aquel momento), se convirtió en la segunda economía mundial y la importancia del euro como moneda internacional empezó a crecer. La apreciación del euro frente al dólar puede explicarse de varias maneras:
1. Divergencia de la balanza por cuenta corriente
Entre 2000 y 2007, el déficit por cuenta corriente de EE.UU. aumentó del 4% al 7% del PIB del país (gráfico 1), mientras que la balanza por cuenta corriente de la zona del euro mejoró y fue ligeramente positiva (+1% del PIB en 2004).
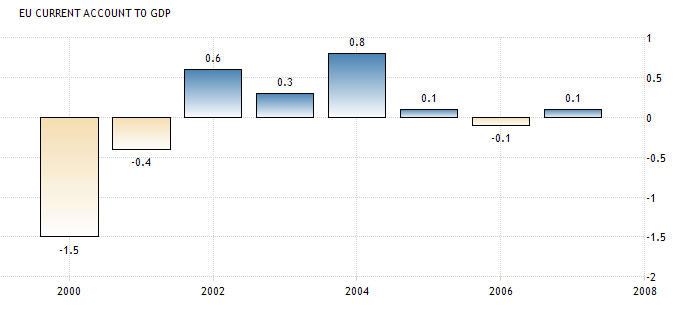
Gráfico de barras 1: Cuentas corrientes de la zona euro (arriba) y Estados Unidos (abajo) (% del PIB) (Fuente: Trading Economics).
El deterioro de la tasa de ahorro nacional (el porcentaje del PIB que las entidades de una economía, como los hogares, las empresas y los gobiernos, ahorran durante un periodo de tiempo) entre las décadas de 1990 y 2000 provocó un aumento de los déficits por cuenta corriente en Estados Unidos (un déficit por cuenta corriente es la diferencia entre el ahorro nacional y la inversión nacional, el deterioro del ahorro nacional).
2. Un dólar estadounidense débil
Este periodo también estuvo asociado a un largo periodo de debilidad del dólar estadounidense. El billete verde no sólo se depreció frente al euro, sino también frente a la mayoría de las divisas (el cable pasó de 1,40 $ a más de 2,10 $ durante el mismo periodo; el USDJPY pasó de 120JPY a 70JPY...). Este periodo también fue muy importante para las materias primas: el oro pasó de 300 a 1.000 dólares la onza, mientras que el petróleo subió de 18 a más de 140 dólares el barril.
3. Diferenciales de tipos de interés
Otra explicación son los diferenciales de tipos de interés entre Europa y Estados Unidos; como los tipos de interés europeos son relativamente altos en comparación con los estadounidenses, han atraído flujos de capital hacia Europa y, por tanto, han contribuido a la fortaleza del euro.
4. Fuerte crecimiento europeo
Durante el periodo 2002-2008, la zona del euro experimentó un fuerte crecimiento -especialmente entre 2006 y 2008- e impulsó el crecimiento de la demanda mundial. Las burbujas inmobiliaria y de consumo en muchos países periféricos (España, Portugal, Irlanda...) generaron el llamado bucle de retroalimentación positiva e impulsaron su crecimiento.
En muchos sentidos, parecía que la zona del euro estaba desempeñando el papel que antes había desempeñado Estados Unidos en el sistema económico mundial. Algunos incluso se han preguntado si la moneda única acabará desbancando al dólar como principal divisa internacional (Chinn y Frankel, 2005). En su artículo, los autores sostienen que si la depreciación del dólar estadounidense persiste en el futuro y si un miembro importante se adhiere a la UEM (es decir, el Reino Unido), el euro podría haber superado al dólar como principal moneda de reserva internacional en 2023.
En el verano de 2008, los inversores empezaron a buscar seguridad ante la amenaza de un fallo del sistema mundial. Como resultado de la búsqueda de seguridad, la huida mundial hacia la seguridad en los bonos del Tesoro de EE.UU. y la reversión de las operaciones de carry trade fueron fuentes de fortaleza para el dólar. El euro perdió un 23% (y un 34%, respectivamente) frente al dólar estadounidense (y el yen japonés, respectivamente) entre el verano de 2008 y el primer trimestre de 2009 (Gráfico 1).
Además, las depreciaciones de activos en dólares dejaron a los bancos europeos y a los inversores institucionales de fuera de Estados Unidos con carteras en dólares sobredimensionadas; por tanto, para compensar sus posiciones, estas instituciones tuvieron que comprar dólares, lo que estimuló la apreciación del billete verde (McCauley & al., 2009). En estos momentos de pánico, los inversores tienden a buscar refugios seguros y las primeras preguntas que les vienen a la mente son: ¿Qué es barato y qué es líquido? El hecho de que los inversores compraran dólares estadounidenses (y bonos del Tesoro) a finales del año 2000 (tras el estallido de la burbuja de las puntocom) también desempeñó un importante papel empírico de comportamiento.
Por último, también se produjo una escasez de dólares tras la quiebra de Lehman en septiembre de 2008, que reflejó un crecimiento desequilibrado del sector bancario internacional. Como explica el BPI, los bancos europeos acumularon activos en dólares muy superiores a sus depósitos en dólares y financiaron la diferencia en el mercado interbancario. El sistema bancario sufrió una escasez de dólares y el increíble aumento de la prima de rendimiento a 1 y 3 meses de los swaps en dólares (gráfico 1) contribuyó a una fuerte apreciación del dólar estadounidense.
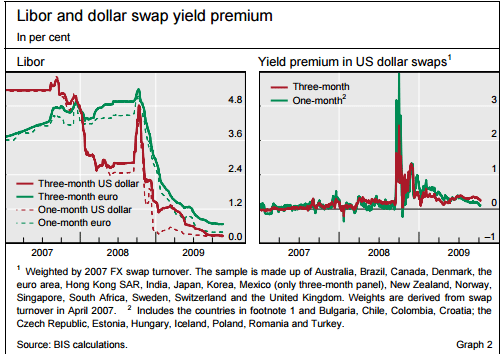
Gráfico 1 Libor y prima de rendimiento de los swaps en dólares (Fuente: BPI).
Después de la crisis financiera de 2008 [y antes de mayo de 2014], tres factores principales pueden explicar las fluctuaciones del EURUSD:
Además, tras la creación de un fondo de rescate (primero el FEEF y el MEDE, y luego el MEDE en 2012) para ayudar a los países que no podían obtener préstamos en el mercado, los participantes en el mercado tardaron algún tiempo en "digerirlo", ya que se especulaba con que la capacidad máxima de préstamo de 500.000 millones de euros era claramente insuficiente si los países de la eurozona caían uno tras otro.
Cada vez más países eran vistos como beneficiarios [de un rescate del MEDE] y cada vez menos países eran vistos como fuertes garantes; la eurozona estuvo constantemente en los titulares entre 2009 y 2012, y esto tuvo un impacto en el euro cada vez.
1. Primer disparo en 2011: introducción de nuevas OFPML
En respuesta a la crisis de la deuda soberana europea, el BCE anunció a finales de 2011 una nueva "versión" de la Operación de Refinanciación a Largo Plazo (OFPML), un programa de préstamos baratos a los bancos europeos.
Por definición, las OFPML inyectan fondos a bajo interés en los bancos de la zona del euro (utilizando deuda soberana como garantía de los préstamos) y se utilizan para proporcionar liquidez a más largo plazo que las operaciones principales de financiación (OPF) estándar a los bancos en tiempos de crisis.
Antes de la crisis financiera, la subasta más larga ofrecida por el BCE era de sólo tres meses y representaba alrededor del 20% de la liquidez proporcionada por el BCE. Tras la crisis, el vencimiento de estas OFPML se amplió a seis meses (marzo de 2008) y a doce meses (junio de 2009).
Posteriormente, las dos rondas realizadas en diciembre de 2011 y febrero de 2012 se ampliaron a un vencimiento de tres años con un tipo de interés del 1% y una opción de reembolso al cabo de un año. En total, las OFPML del BCE proporcionaron más de 1 billón de euros de liquidez a los bancos de la zona del euro con el fin de evitar la contracción del crédito y con la esperanza de que la situación mejorara (es decir, que los rendimientos periféricos disminuyeran).
Pero la situación se deterioró; el euro pasó de un máximo de 1,50 (frente al dólar estadounidense) a mediados de 2011 a probar de nuevo los 1,20 dólares en el verano de 2012 (gráfico 1 anterior).
En ese momento, el balance del BCE estaba en expansión (gracias a las LTRO) y alcanzó un máximo de 3,1 billones de euros en junio de 2012 (gráfico 2), mientras que el balance de la Fed se mantuvo estable tras el final de la QE2 en junio de 2011 (la Operación Twist duró de septiembre de 2011 a diciembre de 2012, pero no aumentó el tamaño del balance del banco central).
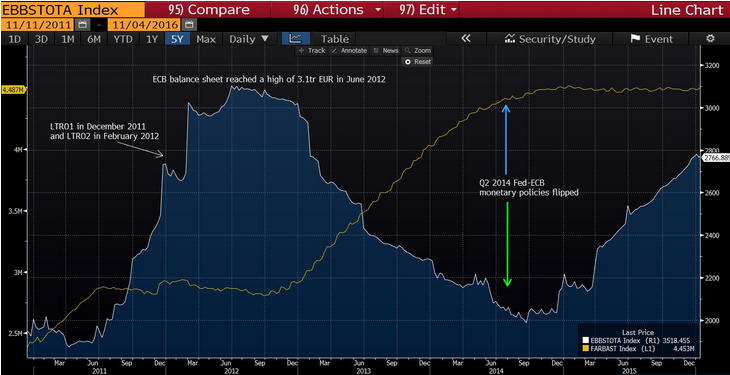
Gráfico 2. Balance del BCE (línea blanca y azul) frente al balance de la Reserva Federal (línea amarilla) (Fuente: Bloomberg).
Además, los rendimientos periféricos de los países europeos se dispararon durante este periodo; los rendimientos de los bonos italianos y españoles a 10 años cotizaban al 6,5% y al 7,5%, respectivamente, en el verano de 2012. Los inversores empezaron a preocuparse de que el fondo de rescate del MEDE no fuera lo suficientemente fuerte como para apoyar a países como España o Italia y empezaron a temer posibles impagos en el futuro. Italia no era (y sigue siendo) capaz de refinanciar sus bonos a un rendimiento superior al 6% sin que los mercados necesitaran reaccionar en ese momento.
2. Julio de 2012: "Cueste lo que cueste" y la introducción del programa OMT
Así que esto nos lleva al famoso "cueste lo que cueste" de Draghi en una conferencia de inversión en Londres el 26 de julio de 2012 (y el comentario adicional "creemos que el euro es irreversible") con la introducción del programa OMT (Outright Monetary Transactions) el 2 de agosto.
Aunque el OMT fue (y sigue siendo) considerado un mito por muchos profesionales y economistas, fue "suficiente" para invertir la tendencia de los rendimientos de los bonos europeos periféricos y, por tanto, del euro. Hasta mayo de 2014, el euro se convirtió en una de las divisas favoritas de los operadores (junto con la libra esterlina).
Sin embargo, en un mundo en el que todas las economías quieren una moneda barata, la fortaleza del euro empezaba a suponer un problema para los políticos y responsables políticos de la eurozona, ya que las previsiones de inflación se acercaban a cero. La tasa swap de inflación a 5 años y a 5 años cayó por debajo del nivel del 2% (el objetivo del BCE) en 2014, como se puede ver en el gráfico 3, aumentando las dudas sobre el mandato del BCE por sí solo. Además, la fortaleza del euro estaba causando problemas de competitividad a los países periféricos.
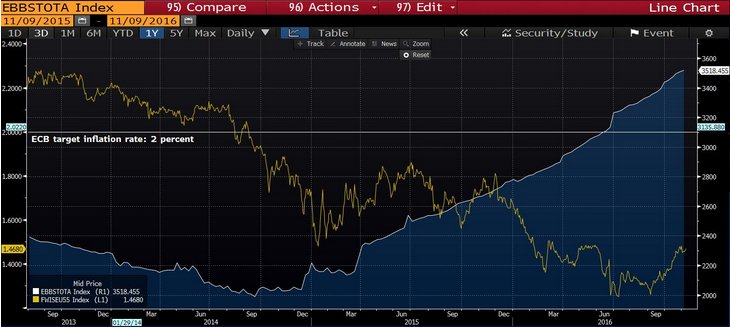
Gráfico 3. Balance del BCE (líneas blanca y azul) y tasa de inflación a 5 años (línea amarilla) (Fuente: Bloomberg).
El 8 de mayo de 2014, Draghi anunció en su conferencia que el BCE estaba listo para tomar nuevas medidas (es decir, QE + política de tipos de interés negativos) en la próxima reunión de junio para hacer frente a la baja tasa de inflación (y hacer caer el euro).
Tras esta reunión, el BCE decidió ir a por todas en los próximos meses y entró en el juego de la guerra de divisas. En ese momento, la política monetaria estadounidense y la europea dieron marcha atrás al mismo tiempo (gráfico 2): mientras la Fed reducía su QE3 en 10.000 millones de dólares al mes, el BCE anunciaba al mercado que tomaría nuevas medidas. La reacción en el euro fue inminente, y la moneda única pasó de un máximo de 1,40 durante esta reunión (8 de mayo) a un mínimo de 1,21 dólares a finales de 2014.
En la reunión de junio del BCE, Mario Draghi anunció una serie de medidas [tal y como había prometido] que incluían la reducción del tipo de depósito a territorio negativo (-0,10%), operaciones de refinanciación a largo plazo con objetivo específico, una ampliación de la asignación plena a tipo fijo y la preparación de la relajación cuantitativa europea. La "bazuca" del BCE se anunció finalmente el 22 de enero de 2015, y preveía compras mensuales de 60.000 millones de euros de deuda de los sectores público y privado entre marzo de 2015 y septiembre de 2016 (lo que elevaba el tamaño de la QE a 1,1 billones de euros). El programa ampliado de compra de activos (APP, por sus siglas en inglés) -es decir, la relajación cuantitativa- se divide en cuatro categorías diferentes, que son (sitio web del BCE):
El euro continuó su tendencia negativa frente al dólar estadounidense hasta alcanzar un mínimo de 1,0450 $ en marzo de 2015; desde entonces, el par ha oscilado principalmente en el rango de 1,05 - 1,15 (gráfico 1 anterior), con la excepción del flash crash del 24 de agosto de 2015, cuando el euro subió con el VIX y superó 1,17 frente al dólar estadounidense.
La correlación positiva de 20 días entre el EURUSD y el índice VIX podría explicarse por el hecho de que los inversores que poseían activos europeos como acciones o bonos (en respuesta al aumento de los estímulos) estaban todos cubiertos (es decir, tenían una posición corta en el EURUSD).
Por lo tanto, cuando el mercado se desplomó en agosto de 2015 (el Eurostoxx 50 cayó un 20%, gráfico 4), los inversores tuvieron que recomprar euros para evitar estar sobrecubiertos, lo que empujó al euro a niveles más altos.
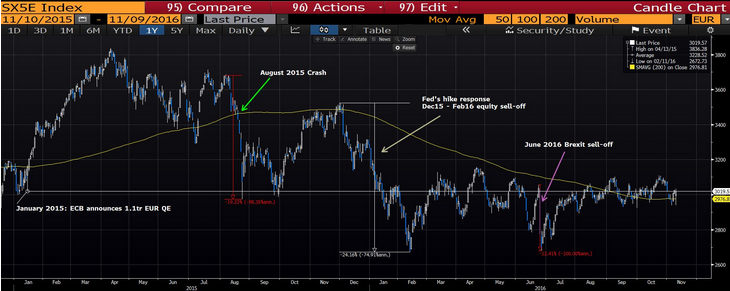
Gráfico 4: Cotización diaria del EuroStoxx desde el anuncio de la relajación cuantitativa (Fuente: Bloomberg).
Tras caer por debajo de la paridad con el dólar en 2022 -algo que no ocurría desde hacía veinte años-, el euro se ha recuperado con claridad. En agosto de 2026, la moneda única se cambia en torno a 1,16 dólares, impulsada por un rebote espectacular en 2025. Así es como el euro-dólar ha vuelto desde su mínimo hasta su situación actual.
En 2022, el euro cayó por debajo de la paridad con el dólar por primera vez desde 2002, alcanzando un mínimo de alrededor de 0,9536 dólares el 28 de septiembre de 2022. Tres factores principales explican esta caída: la crisis energética provocada por la guerra liderada por Rusia en Ucrania (con una Europa muy dependiente del gas y el petróleo rusos), una inflación récord en la eurozona (cerca del 10% en el otoño de 2022) y, sobre todo, un endurecimiento monetario de la Reserva Federal estadounidense mucho más rápido que el del BCE, que atrajo capitales hacia el dólar.
El tipo de cambio de una moneda suele percibirse como un veredicto sobre las perspectivas económicas, y las de Europa se habían ensombrecido: las esperanzas de un repunte tras la pandemia de COVID-19 habían dado paso al temor a una recesión, en un contexto de precios disparados del gas natural en el mercado europeo de referencia TTF.
A partir de 2023, el euro se recuperó. El BCE subió los tipos de forma agresiva (el tipo de depósito pasó del -0,50% al 4% entre julio de 2022 y septiembre de 2023), los precios de la energía se normalizaron y el euro volvió a un rango de 1,05 a 1,12 dólares. Su media anual se situó en torno a 1,08 dólares tanto en 2023 como en 2024.
No obstante, a finales de 2024 el euro volvió a debilitarse, cayendo hacia 1,03 dólares en noviembre, cuando el dólar se fortaleció tras las elecciones presidenciales estadounidenses y el mercado anticipaba una política comercial más proteccionista.
El año 2025 fue el de un potente rebote del euro. Partiendo de alrededor de 1,02 dólares en enero de 2025 (mínimo del año, el 10 de enero), el EUR/USD saltó hasta cerca de 1,19 dólares en septiembre de 2025 (1,1868 el 16 de septiembre), su nivel más alto en cuatro años, lo que supone una ganancia de en torno al 13% en el año. Varios motores explican este movimiento:
Como señalaban los analistas, la subida del euro se debía más a una venta masiva del dólar que a un verdadero entusiasmo por la economía de la eurozona.
En 2026, el euro-dólar se ha estabilizado, oscilando en general entre 1,15 y 1,17 dólares. La Reserva Federal, ahora dirigida por Kevin Warsh, adopta un tono prudente frente a la inflación, mientras que unos datos de inflación más altos de lo previsto en Francia y España alimentan las expectativas de un BCE menos acomodaticio. A finales de agosto de 2026, el EUR/USD cotiza en torno a 1,158 dólares. A medio plazo, la encuesta de los grandes bancos anticipa una continuación moderada de la subida del euro, hacia 1,18 dólares en el horizonte de un año, aunque el tipo de cambio sigue siendo muy sensible a las decisiones de la Fed y del BCE.
Un euro débil beneficia a los exportadores de la eurozona, cuyos productos ganan competitividad en el extranjero, así como a los turistas foráneos que visitan Europa. En cambio, encarece las importaciones -en particular la energía y las materias primas facturadas en dólares- y puede, por tanto, alimentar la inflación, lo que complica la tarea del BCE.
A la inversa, un euro fuerte reduce la factura de las importaciones y el coste de los viajes fuera de la eurozona, pero penaliza la competitividad de los exportadores europeos y disminuye los ingresos que las empresas repatrían desde Estados Unidos. Es todo un equilibrio que el Banco Central Europeo debe vigilar.
La siguiente tabla recoge, año por año, la evolución del euro frente al dólar desde su creación en 1999: cotización media anual, mínimo y máximo del año, así como el principal hecho destacado. Los valores son indicativos y están redondeados.
| Año | Media | Mínimo | Máximo | Hecho destacado del año |
|---|---|---|---|---|
| 1999 | 1,07 | 1,00 | 1,18 | Lanzamiento del euro (moneda escritural) |
| 2000 | 0,92 | 0,8230 | 1,04 | Mínimo histórico del euro (octubre) |
| 2001 | 0,90 | 0,84 | 0,96 | El euro sigue por debajo del dólar |
| 2002 | 0,95 | 0,86 | 1,05 | Entrada en circulación de monedas y billetes; vuelta a la paridad |
| 2003 | 1,13 | 1,04 | 1,26 | El euro se sitúa de forma duradera por encima del dólar |
| 2004 | 1,24 | 1,18 | 1,3666 | Nuevo récord del euro a final de año |
| 2005 | 1,24 | 1,17 | 1,35 | Ligero retroceso del euro |
| 2006 | 1,26 | 1,18 | 1,33 | Reanudación de la subida |
| 2007 | 1,37 | 1,29 | 1,4874 | Debilidad del dólar, inicio de la crisis subprime |
| 2008 | 1,47 | 1,23 | 1,6038 | Récord absoluto del euro (julio) y crisis financiera |
| 2009 | 1,39 | 1,25 | 1,51 | Rebote tras la crisis |
| 2010 | 1,33 | 1,1877 | 1,45 | Inicio de la crisis de la deuda griega |
| 2011 | 1,39 | 1,29 | 1,4940 | Crisis de la deuda soberana europea |
| 2012 | 1,29 | 1,2043 | 1,35 | "Cueste lo que cueste" de Mario Draghi |
| 2013 | 1,33 | 1,28 | 1,38 | Estabilización de la eurozona |
| 2014 | 1,33 | 1,21 | 1,3993 | Inicio de la caída; QE del BCE anunciado |
| 2015 | 1,11 | 1,0461 | 1,21 | Lanzamiento del QE del BCE |
| 2016 | 1,11 | 1,0388 | 1,16 | Brexit y dólar fuerte |
| 2017 | 1,13 | 1,0341 | 1,21 | Recuperación europea sincronizada |
| 2018 | 1,18 | 1,12 | 1,2555 | Endurecimiento de la Fed |
| 2019 | 1,12 | 1,0879 | 1,15 | Guerra comercial EE.UU. / China |
| 2020 | 1,14 | 1,0636 | 1,2309 | Pandemia de COVID-19 |
| 2021 | 1,18 | 1,1222 | 1,2338 | Recuperación post-Covid, vuelta de la inflación |
| 2022 | 1,05 | 0,9536 | 1,15 | Guerra en Ucrania; el euro bajo la paridad |
| 2023 | 1,08 | 1,0448 | 1,1276 | Endurecimiento monetario BCE / Fed |
| 2024 | 1,08 | 1,0334 | 1,1214 | Diferencial de tipos Fed / BCE; dólar firme |
| 2025 | 1,13 | 1,0257 | 1,1868 | Fuerte rebote del euro (aranceles de EE.UU., dólar débil) |
| 2026* | 1,16 | 1,15 | 1,20 | Año en curso: euro en torno a 1,16 dólares |
* Año 2026 en curso (datos hasta finales de agosto de 2026). Cotizaciones dadas a título indicativo; no constituyen un consejo de inversión.
El euro-dólar (EUR/USD) es el par de divisas más negociado del mundo. La forma más habitual de operar con él en línea es mediante un CFD (contrato por diferencia), que permite especular tanto al alza como a la baja con apalancamiento. Estos son los pasos principales: