
Actualizado el 10 agosto 2026 por el equipo de broker-cfd.eu
Los mercados financieros se organizan según dos grandes modelos: las bolsas de valores (mercados organizados) y los mercados extrabursátiles (Over The Counter, OTC). Los primeros se basan en un lugar de negociación único, transparente y estandarizado, garantizado por una cámara de compensación; los segundos funcionan en red descentralizada, donde los precios se negocian directamente entre las partes.
La mayoría de los productos que operan los particulares el Forex, los CFD, gran parte de los derivados, pertenecen al mundo OTC. Entender esta distinción es esencial para captar las nociones de liquidez, transparencia, riesgo de contraparte y costes.
En este artículo detallamos cómo funciona cada uno, sus diferencias concretas, los instrumentos que se negocian en ellos (acciones, derivados, CFD) y las lecciones de la crisis financiera de 2007-2008.
El término «Over The Counter» (OTC), literalmente «sobre el mostrador», designa los instrumentos financieros que pueden comprarse o venderse directamente entre dos partes, sin la intervención de una bolsa ni de una autoridad central. Un instrumento OTC no se negocia, por tanto, en un mercado o bolsa centralizada: la operación se cierra directamente entre el comprador y el vendedor, que pueden ser bancos, instituciones financieras, brókers o particulares.
El mercado extrabursátil es por naturaleza descentralizado. A diferencia de las bolsas tradicionales, dotadas de instalaciones físicas y procedimientos estandarizados, funciona de forma electrónica y en red, lo que permite intercambiar una gran variedad de activos: acciones no cotizadas, bonos, divisas, materias primas y derivados. En el caso de los CFD, el trading tiene lugar precisamente de forma directa entre el trader y su bróker.
El trading de acciones y derivados comenzó en ubicaciones físicas. Entre las más conocidas figuran la Bolsa de Nueva York (NYSE), creada en 1792, y el Chicago Board of Trade, hoy parte del CME Group, que ofrece contratos de futuros desde 1851. Actualmente existen más de un centenar de bolsas de valores y derivados en el mundo.
Una bolsa establece las reglas institucionales que rigen el trading y la circulación de la información. Está estrechamente vinculada a un servicio de compensación, mediante el cual se ejecutan las actividades posteriores a la negociación para los valores y derivados. Una bolsa centraliza la comunicación de los precios de compra y venta para todos los participantes directos: cuando dos partes llegan a un acuerdo, el precio de ejecución se comunica a todo el mercado. Es esta transparencia la que distingue fundamentalmente una bolsa de un mercado OTC.
El auge del trading electrónico ha eliminado la necesidad de que una bolsa ocupe un lugar físico. El London Stock Exchange y el NASDAQ son totalmente electrónicos, al igual que Eurex, uno de los mayores mercados de futuros del mundo. Otras plazas, como algunas bolsas de derivados, mantienen tanto la negociación a viva voz (floor trading) como el trading electrónico, pero la tendencia de fondo, iniciada hace tiempo, es la de una electronización casi total de las operaciones.
A diferencia de las bolsas centralizadas, los mercados extrabursátiles nunca han tenido un lugar físico. Son menos formales, aunque a menudo bien organizados, y se estructuran en torno a uno o varios intermediarios. Estos actúan como creadores de mercado (market makers) ofreciendo precios de compra y venta a otros brókers y a sus clientes. Esto no significa que ofrezcan los mismos precios a todos.
Además, un creador de mercado puede retirarse de su actividad en cualquier momento, lo que puede provocar falta de liquidez y dificultar la capacidad de los participantes para comprar o vender. Las bolsas suelen ser mucho más líquidas, ya que todos los participantes conocen las órdenes y los precios de ejecución. En resumen, los mercados OTC son menos transparentes y están menos regulados que las bolsas.
En los mercados OTC existen esencialmente dos dimensiones. En el mercado de clientes, el trading bilateral tiene lugar entre los brókers y sus clientes: estos suelen iniciar el contacto mediante mensajes electrónicos que enumeran los distintos valores y derivados, con los precios a los que están dispuestos a comprar o vender. En el mercado interprofesional (interdealer), los brókers cotizan precios entre ellos y pueden redirigir hacia otros intermediarios parte de los riesgos asumidos con las posiciones de sus clientes.
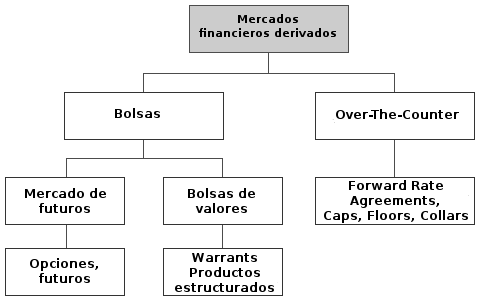
La siguiente tabla resume las principales diferencias entre una bolsa de valores y un mercado extrabursátil.
| Criterio | Bolsa de valores | Mercado extrabursátil (OTC) |
|---|---|---|
| Estructura | Mercado organizado y centralizado | Red descentralizada de brókers |
| Transparencia | Alta: precios visibles para todos | Reducida: cotizaciones bilaterales |
| Contratos | Estandarizados | A medida, negociables |
| Contraparte | Cámara de compensación (CCP) | Bilateral: riesgo de contraparte |
| Liquidez | Generalmente alta | Variable, depende de los creadores de mercado |
| Regulación | Estricta y estandarizada | Más flexible, menos reglas |
| Ejemplos | NYSE, NASDAQ, Eurex | Forex, CFD, swaps, penny stocks |
Algunos mercados extrabursátiles, en especial sus segmentos interprofesionales, se apoyan en intermediarios que ayudan a los participantes a obtener una visión más profunda del mercado. Estos difunden boletines electrónicos que permiten a los brókers publicar al instante sus cotizaciones para toda la red: precios de compra, de venta y de ejecución. Por lo general, esta información no está disponible para los clientes finales, que no conocen plenamente la evolución de los precios ni el diferencial de oferta y demanda del mercado interprofesional.
Los avances de las plataformas de trading electrónico han transformado este funcionamiento y reducido la frontera entre mercados OTC y bolsas tradicionales. En algunos casos, una plataforma de corretaje electrónico permite a los brókers y a ciertos clientes cotizar directamente y ejecutar operaciones a través de un sistema ECN (Electronic Communication Network) o de acceso directo al mercado (DMA). Este sistema multilateral se asemeja a una bolsa, pero solo para los participantes directos. A diferencia de una bolsa, sin embargo, estos mecanismos pueden tratar de forma distinta a los participantes según su tamaño, y la liquidación sigue corriendo a cargo de compradores y vendedores, no de una cámara de compensación.
El trading OTC abarca una amplia gama de instrumentos, pero una de sus características principales es la negociación de acciones y títulos no cotizados en las grandes bolsas como el NYSE o el NASDAQ. Estos títulos, a menudo llamados «acciones extrabursátiles» o penny stocks, proceden de empresas que no cumplen los requisitos de cotización de los mercados regulados.
En Estados Unidos, estas acciones se negocian a través del OTC Markets Group, cuya organización ha evolucionado. Desde el 1 de julio de 2025, el antiguo nivel «Pink Current» ha sido sustituido por el mercado OTCID Basic Market. La jerarquía comprende ahora tres grandes niveles: el OTCQX (el más exigente, reservado a empresas consolidadas y transparentes), el OTCQB («Venture Market», para empresas en crecimiento) y el OTCID (nivel de información básica). Por debajo subsisten los segmentos Pink Limited y el Expert Market, este último reservado a cotizaciones no solicitadas y cerrado a los inversores particulares. Los penny stocks suelen tener un precio atractivo, pero a menudo carecen de liquidez, son más volátiles y están sujetos a obligaciones de información reducidas: conviene ser prudente.
Más allá de las acciones, el mercado extrabursátil es el eje de los productos derivados. Un derivado OTC es un contrato financiero cuyo valor depende de un activo subyacente: materia prima, divisa, tipo de interés, acción o índice. Las opciones, los swaps y los contratos a plazo no estandarizados son ejemplos de ello. Estos derivados ofrecen gran flexibilidad en el diseño de los contratos, lo que permite responder a necesidades precisas de cobertura o de inversión.
El peso de este mercado es colosal. Según el Banco de Pagos Internacionales (BPI/BIS), el importe nocional de los derivados extrabursátiles en circulación alcanzó los 846 billones de dólares a finales de junio de 2025, un 16 % más que un año antes, el mayor aumento anual observado desde 2008. Los derivados de tipos de interés y de divisas constituyen la mayor parte, y una porción mayoritaria se compensa hoy a través de contrapartes centrales (ver más abajo).
El CFD (Contract For Difference) es un ejemplo de manual de producto derivado extrabursátil. Históricamente, todos los brókers de CFD actuaban como creadores de mercado. Hubo una excepción: entre el 5 de noviembre de 2007 y el 6 de junio de 2014, la ASX (Bolsa de Valores de Australia) ofreció CFD cotizados en bolsa, compensados por su cámara de compensación. Ese modelo reducía el riesgo de contraparte y mejoraba la transparencia, pero la ASX cerró ese mercado en 2014 por falta de suficiente aceptación. El London Stock Exchange también había estudiado un dispositivo similar, abandonado ya en 2009.
Hoy, la gran mayoría de los CFD son, por tanto, derivados extrabursátiles, emitidos por brókers que actúan como creadores de mercado e intermediarios entre el trader y el mercado. Los más grandes ofrecen acceso indirecto a cientos de mercados mediante CFD OTC: divisas (forex), acciones, índices, materias primas, bonos, ETF e incluso criptoactivos.
En Europa, estos CFD OTC dirigidos a particulares están estrictamente regulados. Las medidas de intervención de la ESMA de 2018, hoy permanentes a nivel nacional, imponen un límite al apalancamiento (de 30:1 en los pares de divisas principales a 2:1 en los criptoactivos), un cierre automático al 50 % de margen, una protección contra el saldo negativo, la prohibición de incentivos comerciales y un aviso de riesgo estandarizado. En España, la CNMV fue más allá: desde el 20 de julio de 2023 restringió de forma adicional la comercialización de CFD a clientes minoristas, prohibiendo la publicidad dirigida al público, el uso de agentes de venta o call centers, el patrocinio de eventos y el recurso a personajes públicos para promocionar estos productos. Estas reglas solo se aplican a los clientes minoristas, no a los profesionales.
La arquitectura de los mercados extrabursátiles explica por qué los valores estructurados, que dividen el riesgo de los activos subyacentes en tramos vendidos por separado, tuvieron problemas durante la crisis financiera. Los derivados de crédito, los bonos municipales y los préstamos estudiantiles titulizados se negociaban en mercados OTC líquidos en tiempos normales, pero que no resistieron las perturbaciones: se volvieron ilíquidos y disfuncionales en los momentos críticos.
De ello se derivaron dos complicaciones graves: la incapacidad de valorar los activos y la imposibilidad de venderlos. Sin un mercado líquido y ordenado, el proceso de descubrimiento de precios fracasó. A falta de precios de mercado fiables, las posiciones se valoraban con modelos insuficientemente alimentados por precios de referencia, lo que agravó las dificultades de bancos y sociedades financieras.
Ante la crisis de financiación de sus balances y un exceso de activos ilíquidos, los brókers se retiraron de los mercados. El aumento de la volatilidad incrementó sus riesgos y costes. Sin creadores de mercado, no había trading, sobre todo en valores respaldados por activos, ciertos títulos municipales y derivados de crédito. Sin compradores, los inversores no podían reducir sus pérdidas ni vender para atender las llamadas de margen. Esta falta de liquidez en los mercados OTC contribuyó directamente a la profundidad y amplitud de la crisis.
Tras la crisis, las grandes jurisdicciones financieras, Estados Unidos (ley Dodd-Frank), Unión Europea (reglamento EMIR) y otras, reformaron a fondo los mercados extrabursátiles. Dominan dos orientaciones: por un lado, el desplazamiento de parte del trading hacia plataformas más transparentes; por otro, la obligación de compensar los derivados estandarizados a través de cámaras de compensación (contrapartes centrales, o CCP).
Este cambio está hoy muy avanzado: una amplia mayoría de los derivados de tipos de interés en circulación se compensa ya mediante CCP, lo que reduce en gran medida el riesgo de contraparte que había amplificado la crisis. El papel de los creadores de mercado no se ha cuestionado de forma radical, pero está sujeto a requisitos de capital claramente reforzados. Como resultado, la frontera entre mercados OTC y mercados organizados sigue difuminándose.
Para un particular, la vía de acceso más habitual a los mercados extrabursátiles son los CFD. Estos son los pasos clave para hacerlo en buenas condiciones.
Bolsas de valores y mercados extrabursátiles no se oponen: se complementan. Las primeras ofrecen transparencia, estandarización y seguridad gracias a la compensación centralizada; los segundos aportan flexibilidad, personalización y acceso a un abanico de activos más amplio, a costa de una menor transparencia y de un riesgo de contraparte. Desde la crisis de 2007-2008, las reformas han acercado ambos mundos al imponer más compensación centralizada sobre los derivados OTC. Para el trader particular que utiliza CFD, productos OTC por excelencia, lo esencial sigue siendo elegir un bróker regulado, comprender los costes y controlar el riesgo asociado al apalancamiento.
| CFD Brokers | Plataformas | Nuestra opinión | Sitio web oficial |
|---|---|---|---|
 | MetaTrader 4 y 5, TradingView, VTrade |  |  |
 | xStation | | |
El trading CFD se basa en la especulación e implica un riesgo significativo de pérdida, por lo que no es adecuado para todos los inversores (del 69 al 80% de las cuentas de inversores privados pierden dinero).


