Actualizado el 1 de septiembre 2026 por el equipo de broker-cfd.eu
La teoría moderna de carteras (TMC) es un marco para analizar y tomar decisiones sobre carteras de inversión. Desarrollada por Harry Markowitz a principios de los años 50, se ha convertido en una de las ideas más influyentes de las finanzas y le valió a su autor el Premio Nobel de Economía en 1990.
La TMC se basa en la diversificación: repartir las inversiones entre distintas clases de activos permite reducir el riesgo y, al mismo tiempo, buscar una buena rentabilidad. En lugar de invertir todo el dinero en acciones, se pueden combinar acciones, bonos, materias primas y efectivo. Si una clase de activos pierde valor, las demás, sometidas a dinámicas diferentes, pueden amortiguar el golpe.
La teoría va más allá al tener en cuenta no solo la rentabilidad esperada de cada activo, sino también su volatilidad (una forma de riesgo). Al combinar estas dos dimensiones, la TMC ofrece al inversor una imagen más completa del comportamiento posible de una cartera.
Puntos clave
➡️ La TMC es un marco de inversión popularizado por Harry Markowitz, que optimiza la cartera equilibrando riesgo y rentabilidad.
➡️ Diversificando las clases de activos y eligiendo inversiones poco correlacionadas, se pueden buscar altos rendimientos minimizando el riesgo.
➡️ La frontera eficiente representa las carteras que ofrecen la mejor rentabilidad para un nivel de riesgo dado.
➡️ A pesar de sus críticas (supuestos poco realistas, riesgo reducido a la volatilidad), la TMC sigue siendo una herramienta conceptual de referencia, complementada por la teoría posmoderna de carteras.
Para entender la TMC, primero hay que comprender los cuatro supuestos clave en los que se basa. La teoría parte de la base de que la mayoría de los inversores cumplen los siguientes criterios:
El primer supuesto asume que los inversores comprenden claramente los riesgos y beneficios de cada inversión y buscan maximizar la rentabilidad esperada minimizando el riesgo. En la realidad, no todos los inversores son completamente racionales, pero este supuesto es necesario para que la teoría pueda predecir sus reacciones ante las distintas condiciones del mercado.
El segundo supuesto considera que toda la información relevante se refleja en el precio de una inversión: los precios reflejan siempre el valor real de un activo. No siempre se cumple en la práctica, pero sin este supuesto sería difícil determinar si el precio de una inversión es justo.
El tercer supuesto asume que los precios de los activos reflejan toda la información disponible y se corresponden con su valor real. Si los activos no se valoraran correctamente, sería difícil determinar si una inversión es una buena oportunidad.
El cuarto y último supuesto considera que los inversores disponen de toda la información y comprenden perfectamente los riesgos y beneficios asociados a cada inversión. De nuevo, no siempre es así, pero este supuesto es indispensable para la capacidad predictiva de la teoría.
La teoría moderna de carteras define el riesgo como la volatilidad del rendimiento de una inversión, es decir, el grado de fluctuación que experimenta a lo largo del tiempo. Cuanto mayor es el riesgo de una inversión, más volátiles son sus rendimientos.
La TMC parte de la base de que todos los inversores tienen aversión al riesgo: tratan de minimizarlo maximizando al mismo tiempo la rentabilidad esperada. Por eso tiene en cuenta tanto la rentabilidad esperada como la volatilidad de cada activo, ofreciendo así una visión más completa del comportamiento de una cartera. La volatilidad es, no obstante, un tipo de riesgo, y no la totalidad del riesgo.
La teoría moderna de carteras se basa en la idea de diversificación, es decir, repartir las inversiones entre distintos activos. El objetivo es minimizar el riesgo maximizando la rentabilidad.
La TMC sugiere que la mejor forma de lograrlo es invertir en una cartera formada por activos que tengan poca (o ninguna) correlación entre sí, en lugar de en un único activo. Una cartera reúne diferentes inversiones —acciones, bonos, materias primas y otros activos— con el fin de minimizar el riesgo global buscando al mismo tiempo un rendimiento satisfactorio.
Ninguna estrategia está garantizada y siempre existe cierto riesgo, pero la diversificación sigue siendo una de las mejores formas de reducir el riesgo conservando un alto potencial de rentabilidad.
La frontera eficiente es el concepto que designa el conjunto de carteras que ofrecen la mayor rentabilidad esperada para un determinado nivel de riesgo. Se deriva del modelo de optimización de Markowitz, que utiliza un algoritmo de programación cuadrática para hallar las ponderaciones óptimas de un conjunto de activos. Suele representarse como una curva en la que cada punto corresponde a una cartera distinta.
Frontera eficiente. Teoría de portafolios. Explicación y cálculo con 2 activos
Se dice que las carteras situadas en la frontera eficiente son «eficientes» porque ofrecen la mayor rentabilidad posible para su nivel de riesgo. Las que se sitúan por debajo son «ineficientes»: no ofrecen una rentabilidad tan alta para el mismo riesgo.
Utilizada durante décadas para elegir la cartera óptima, la frontera eficiente ha sido criticada por quienes sostienen que no refleja con exactitud las verdaderas características de riesgo-rentabilidad de las inversiones. Aun así, sigue siendo una herramienta conceptual popular entre inversores y gestores de carteras.
La teoría moderna de carteras ha marcado profundamente la forma en que los inversores construyen sus carteras hoy en día. Tanto el concepto de diversificación como la frontera eficiente se utilizan ampliamente para seleccionar la combinación óptima de activos.
La TMC también ha influido en el desarrollo de muchos productos financieros, como los fondos indexados y los fondos cotizados (ETF). Estos productos están diseñados para seguir índices de mercado específicos, ofreciendo a los inversores exposición a una amplia variedad de activos sin tener que comprarlos individualmente.
Los fondos indexados y los ETF se han hecho muy populares en los últimos años y ahora los utilizan millones de inversores de todo el mundo. En general, la teoría moderna de carteras ha tenido un gran impacto en el mundo de la inversión.
Más allá de la teoría, la TMC se traduce en un método concreto para construir una cartera óptima. Estos son los cinco grandes pasos a seguir:
La teoría moderna de carteras tiene varias ventajas que la hacen atractiva. En primer lugar, proporciona un marco matemático para analizar y comprender el riesgo de inversión, lo que ayuda a tomar decisiones más informadas sobre la asignación de activos. También tiene en cuenta que los distintos activos tienen diferentes niveles de riesgo, lo que permite construir carteras mejor diversificadas y menos arriesgadas que una inversión en un único activo. Por último, ayuda a maximizar la rentabilidad minimizando el riesgo.
A continuación, de un vistazo, las principales ventajas y límites de la TMC:
Aunque la TMC ha sido ampliamente aceptada por la comunidad inversora, ha sido criticada a lo largo de los años.
Una de las críticas más comunes es que la TMC parte del supuesto de inversores racionales y con aversión al riesgo. Muchos expertos consideran este supuesto poco realista y estiman que no refleja la verdadera naturaleza del comportamiento humano.
Otra limitación es que la TMC solo tiene en cuenta la volatilidad como medida del riesgo. Es un riesgo poco aplicable a las inversiones ilíquidas, valoradas rara vez en el mercado, y que no considera otros riesgos como el político o el regulatorio. Además, la TMC trata del mismo modo la volatilidad al alza (que aumenta el valor de una cartera) y a la baja (que lo reduce).
Por último, la TMC se basa en datos históricos para anticipar el futuro: los operadores examinan el rendimiento y la volatilidad pasados de diversas inversiones. Sin embargo, el rendimiento pasado no garantiza los resultados futuros, lo que significa que los modelos de la TMC pueden resultar inexactos.
A pesar de estas limitaciones, la teoría moderna de carteras sigue siendo una herramienta conceptual popular entre inversores y profesionales financieros: sin ser perfecta, proporciona información útil para asignar mejor los activos.
La correlación es una medida estadística que muestra cómo se mueven dos variables entre sí. Una correlación positiva significa que se mueven en la misma dirección; una negativa, que se mueven en direcciones opuestas.
La teoría moderna de carteras tiene en cuenta la correlación entre activos a la hora de construir una cartera óptima. Diversificando en clases de activos poco correlacionadas, los inversores minimizan el riesgo global. Por ejemplo, con cuatro flujos de rentabilidad no correlacionados, con igual rentabilidad y riesgo, se mantiene la misma rentabilidad pero se reduce el riesgo en un factor de 2. Con nueve flujos no correlacionados, el riesgo se reduce en un factor de 3; con dieciséis, en un factor de 4.
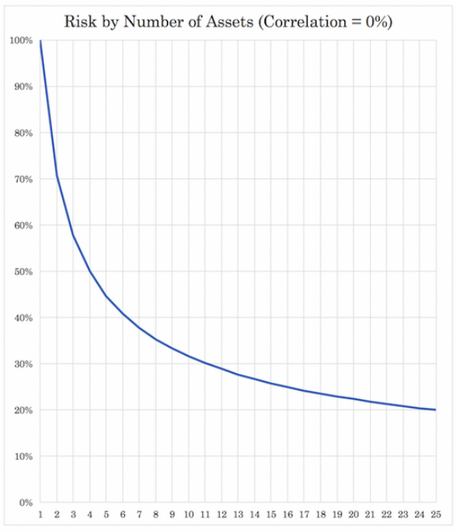
Sin embargo, se hace hincapié en la no correlación. Cuando la correlación alcanza el 25 %, por ejemplo, los beneficios de la diversificación disminuyen significativamente a partir de cierto punto. Los beneficios se vuelven marginales a medida que aumenta la correlación, y la curva se aplana con mayor rapidez.
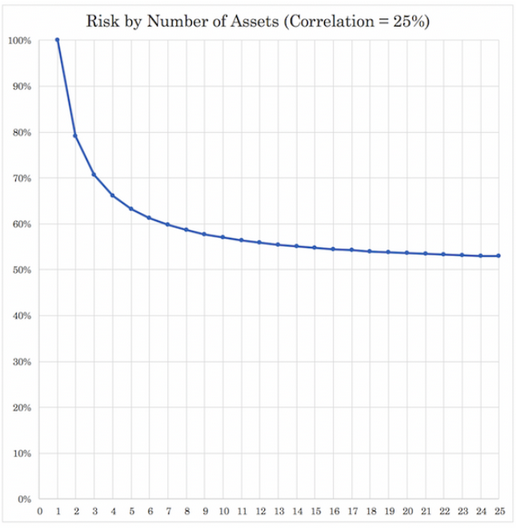
En efecto, si una clase de activos cae, es probable que las demás proporcionen ganancias compensatorias o, al menos, caigan menos. La diversificación es uno de los aspectos más importantes de la teoría moderna de carteras, y todo inversor debería tenerlo en cuenta.
La asignación de activos es el proceso de decidir cómo distribuir los activos entre las distintas clases. El objetivo es crear una cartera capaz de generar altos rendimientos minimizando el riesgo.
La teoría moderna de carteras ayuda a los inversores a determinar la asignación óptima de sus activos: con ella, se puede diseñar una cartera que rinda en distintas condiciones de mercado y elegir una asignación adaptada a los objetivos y a la tolerancia al riesgo. No hay una respuesta «correcta» universal en materia de asignación, pero la TMC sigue siendo una herramienta útil para orientar estas decisiones.
A continuación encontrará algunos términos y conceptos comunes de la TMC:
La optimización de carteras es el principio según el cual los inversores tratan de maximizar la rentabilidad esperada para un nivel de riesgo dado. Dos nociones son esenciales: la relación riesgo-rentabilidad, que compara los rendimientos esperados con el riesgo asumido (se busca un ratio alto), y el espectro riesgo-rentabilidad, concepto según el cual mayores rendimientos potenciales van acompañados de mayores niveles de riesgo.
Las nociones de eficiencia de la TMC se derivan de la hipótesis de los mercados eficientes —los precios reflejan con exactitud toda la información disponible— y de la hipótesis del paseo aleatorio, según la cual los movimientos de precios son aleatorios y difíciles de «batir», lo que aboga por carteras diversificadas.
Esta teoría económica sugiere que los inversores toman decisiones para maximizar su satisfacción (o utilidad). Está en consonancia con la TMC, que fomenta la diversificación para obtener la mayor rentabilidad para un riesgo dado.
El modelo de Markowitz, o modelo de media-varianza, es el núcleo de la TMC. Proporciona un marco formal para crear una cartera de activos a partir de sus rendimientos esperados y sus desviaciones típicas (riesgo). El objetivo es minimizar el riesgo para una rentabilidad dada, o maximizar la rentabilidad para un nivel de riesgo dado.
El problema de la cartera de Merton amplía el modelo de Markowitz a un marco de tiempo continuo. Propone una estrategia dinámica de selección de carteras que tiene en cuenta no solo la distribución de los rendimientos, sino también el consumo y el horizonte de inversión.
El criterio de Kelly es una fórmula matemática que determina la proporción de riqueza que debe invertirse en una única apuesta o inversión para maximizar el crecimiento a largo plazo. Ayuda a gestionar el riesgo y a optimizar los rendimientos a lo largo del tiempo.
El criterio de seguridad de Roy prioriza la prevención de catástrofes financieras frente a la maximización de la rentabilidad esperada. El objetivo es elegir una cartera con la menor probabilidad posible de caer por debajo de un determinado umbral de riqueza, reduciendo así el riesgo de cola izquierda.
El Capital Asset Pricing Model (CAPM) es un resultado clave de la TMC. Determina la rentabilidad esperada teóricamente apropiada de un activo dado su riesgo sistemático (no diversificable). Según el CAPM, el precio de equilibrio de un activo depende del tipo sin riesgo, la rentabilidad esperada del mercado y la beta del activo.
La beta mide el riesgo sistemático de un activo en relación con el mercado: una beta superior a 1 indica un activo más volátil que el mercado, y una inferior a 1 un activo menos volátil. Varios modelos, como la regresión Fama-MacBeth o la ecuación de Hamada, ayudan a estimarla.
El CAPM distingue el riesgo sistemático (inherente al conjunto del mercado) del riesgo idiosincrásico (específico de un activo). En el marco de la TMC, el inversor obtiene una cartera óptima seleccionando un punto de la frontera eficiente, según su tolerancia al riesgo y su rentabilidad esperada.
Este teorema afirma que, bajo ciertos supuestos, la cartera óptima de cualquier inversor puede construirse a partir de una combinación de un activo sin riesgo y una cartera concreta de activos de riesgo, denominada «cartera de mercado».
La cartera tangente es la cartera de la frontera eficiente que presenta el mayor ratio de Sharpe: ofrece la mejor relación riesgo-rentabilidad. Es el punto en el que la línea del mercado de capitales, trazada desde el tipo sin riesgo, toca la frontera eficiente.
La cartera de mercado es un conjunto teórico de inversiones que incluye todos los tipos de activos disponibles, cada uno mantenido en proporción a su valor de mercado. Según la TMC, se sitúa en la frontera eficiente y es la cartera óptima para quien supone el mercado eficiente y el riesgo representado por la volatilidad.
La línea de asignación de capital (CAL) representa todas las combinaciones posibles de activos sin riesgo y activos con riesgo; su pendiente traduce la relación rentabilidad/variabilidad (cuanto más pronunciada, mejor es el compromiso). La línea del mercado de capitales (CML) es la CAL específica trazada desde el activo sin riesgo hasta la cartera tangente: es la mejor CAL posible dado el mercado.
La línea característica de seguridad (SCL) representa el exceso de rentabilidad esperado de un valor sobre el tipo sin riesgo en función del exceso de rentabilidad del mercado; su pendiente es la beta y su intersección el alfa. La Línea del Mercado de Valores (SML) muestra la relación entre la rentabilidad esperada de un valor y su beta; ayuda a determinar si un activo ofrece una rentabilidad razonable respecto a su riesgo.
A pesar de su elegancia teórica, el CAPM ha sido muy criticado. La más importante es la crítica de Roll, según la cual el CAPM no se puede probar porque nunca se puede observar la cartera real del mercado.
Varias medidas complementan la TMC: el alfa (exceso de rentabilidad respecto a un índice de referencia), el ratio de Sharpe (rendimiento ajustado al riesgo mediante la desviación típica), el ratio de Treynor (que usa la beta en lugar de la desviación típica) y el alfa de Jensen (rentabilidad de una cartera respecto a la prevista por el CAPM).
La TMC utiliza varios modelos de optimización, como el de Markowitz y el de Treynor-Black. Este último, híbrido de gestión activa y pasiva, propone una cartera que combina un índice de mercado diversificado y algunos valores poco valorados identificados por la gestión activa.
La TMC constituye la base de los modelos de valoración de equilibrio: el CAPM clásico y sus extensiones (CAPM basado en el consumo, CAPM intertemporal, modelo de índice único). Los modelos multifactoriales —modelo de tres factores de Fama-French, modelo de cuatro factores de Carhart, Teoría del Precio de Arbitraje (APT)— amplían el CAPM incluyendo otros factores de riesgo sistemático.
La teoría posmoderna de carteras (TPMC) es un enfoque desarrollado en respuesta a las limitaciones de la TMC. Su aportación más conocida es la idea de que la volatilidad no siempre es mala: si aumenta el valor de una cartera, es volatilidad «buena»; solo la volatilidad a la baja es perjudicial. Por eso la TPMC utiliza el ratio de Sortino en lugar del ratio de Sharpe.
El ratio de Sortino solo tiene en cuenta la volatilidad a la baja, mientras que el ratio de Sharpe integra tanto la volatilidad al alza como a la baja. La TPMC también considera las «colas gruesas»: los rendimientos de los activos no siguen una distribución normal, sino que se agrupan en torno a la media con largas colas de valores atípicos. Los eventos extremos son, por tanto, más frecuentes de lo que predice la distribución normal, lo que ofrece una imagen más realista de los riesgos y beneficios potenciales.
| CFD Brokers | Plataformas | Nuestra opinión | Sitio web oficial |
|---|---|---|---|
 | MetaTrader 4 y 5, TradingView, VTrade |  |  |
 | xStation | | |
El trading CFD se basa en la especulación e implica un riesgo significativo de pérdida, por lo que no es adecuado para todos los inversores (del 69 al 80% de las cuentas de inversores privados pierden dinero).
La teoría moderna de carteras (TMC), introducida por Harry Markowitz en 1952, aportó un nuevo paradigma a la gestión de las inversiones. Se basa en la idea de que el riesgo y la rentabilidad de una inversión no deben considerarse de forma aislada, sino evaluarse en función de su impacto en el conjunto de la cartera.
Es una herramienta que ayuda a construir una cartera diversificada que maximiza la rentabilidad minimizando el riesgo. A pesar de sus límites —supuestos a veces poco realistas, riesgo reducido a la volatilidad—, la TMC sigue siendo una de las teorías de inversión más populares y utilizadas en la actualidad, y su prolongación posmoderna corrige algunas de sus debilidades.


