Actualizado el 6 de septiembre 2026 por el equipo de broker-cfd.eu
Hay una serie de activos que pueden considerarse reservas de valor, que conservan su valor a lo largo del tiempo y dependen menos de las inyecciones de liquidez y de las buenas condiciones económicas.
La inclusión de un cierto nivel de activos "anti-crecimiento" en una cartera puede ayudar a mitigar el riesgo y proporcionar una reserva de valor para una cartera más equilibrada o durante periodos de crecimiento y/o inflación o condiciones económicas generales adversas.
Estos activos, también conocidos como activos defensivos, tienden a obtener buenos resultados cuando los activos de crecimiento, como la renta variable, obtienen malos resultados.
Principales conclusiones
Los activos anti-crecimiento contribuyen a la estabilidad y la diversificación.
Al invertir en activos con baja correlación con el mercado bursátil (y con los activos de riesgo en general), los operadores/inversores pueden reducir la volatilidad global de sus carteras.
Por ejemplo, en épocas de recesión económica o de caída de los mercados, los activos defensivos como la deuda pública o el oro tienden a obtener buenos resultados, ya que los inversores buscan refugios seguros para sus inversiones.
Por el contrario, los activos de crecimiento, como la renta variable, pueden sufrir pérdidas significativas durante estos periodos.
Otra ventaja de los activos anticrecimiento es que pueden proporcionar protección contra la inflación o las condiciones estanflacionarias.
Cuando la inflación aumenta, el valor de los activos de crecimiento puede erosionarse, pero el valor de los activos defensivos puede permanecer estable o incluso aumentar.
Algunos de estos activos son:
Las acciones de flujo de caja previsible son acciones de empresas que generan flujos de caja regulares y fiables, lo que les permite pagar dividendos estables y crecientes a lo largo del tiempo.
Estas acciones pueden ser una buena reserva de valor por varias razones.
Menos volátiles
En primer lugar, suelen ser menos volátiles que los valores de crecimiento o cíclicos.
Los valores de flujo de caja previsible suelen representar a empresas maduras y consolidadas que operan en sectores estables y tienen un largo historial de generación de beneficios constantes.
Como resultado, sus precios tienden a ser menos volátiles, lo que puede dar a los inversores una sensación de estabilidad y previsibilidad.
Las acciones de bienes de consumo básico y servicios públicos suelen considerarse este tipo de activos, ya que venden productos que la gente necesita para vivir físicamente.
Dividendos
Los dividendos que suelen pagar estas acciones pueden proporcionar un flujo regular de ingresos a los inversores.
Estos ingresos pueden reinvertirse en la acción o utilizarse para financiar otras inversiones o gastos.
Además, unos dividendos fiables y crecientes pueden proporcionar una cobertura contra la inflación, ya que tienden a aumentar con el tiempo y pueden ayudar a mantener el poder adquisitivo.
Respaldados por sus propios flujos de ingresos
La previsibilidad de los flujos de tesorería generados por estos valores puede actuar como amortiguador frente a las caídas del mercado.
Incluso en épocas de recesión económica o volatilidad del mercado, las empresas que generan flujos de caja regulares suelen ser capaces de mantener el pago de dividendos y evitar caídas significativas del precio de sus acciones.
Los activos privados pueden ser un buen depósito de valor por varias razones.
No cotizan en bolsa
Los activos privados no cotizan en bolsa.
Esto no significa que estén libres de las mismas fuerzas económicas que sus homólogos públicos, pero sí significa que los inversores deben esperar ser compensados por la iliquidez, conocida simplemente como prima de iliquidez.
Horizonte temporal más largo
Los activos privados suelen estar en manos de particulares o empresas con un horizonte de inversión a largo plazo, lo que significa que es menos probable que se vean influidos por los movimientos del mercado a corto plazo.
Ventajas de la diversificación
Los activos privados pueden aportar ventajas de diversificación a la cartera de un inversor, ya que algunos de ellos pueden tener una baja correlación con clases de activos tradicionales como las acciones y los bonos.
Pueden basarse en habilidades o procesos
Los activos privados pueden ofrecer mayores rendimientos potenciales que los activos cotizados en bolsa, ya que a menudo se asocian a mayores niveles de riesgo y requieren conocimientos o habilidades especializados para invertir en ellos.
Por ejemplo, si uno desea invertir en propiedades comerciales, se requiere un cierto conjunto de habilidades para tener éxito.
Vida personal
Los activos privados también pueden ofrecer un nivel de privacidad y confidencialidad que no ofrecen los activos públicos.
Esto puede ser especialmente valioso para las personas con grandes patrimonios que desean proteger su riqueza del escrutinio público.
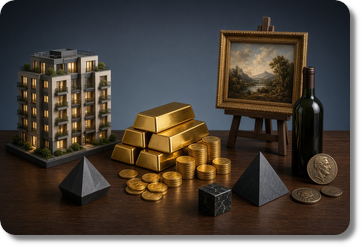
El oro es un ejemplo clásico de depósito de valor, ya que se ha utilizado como moneda durante siglos y casi todo el mundo está de acuerdo en que tiene un valor intrínseco.
Es un recurso finito, difícil de extraer y de oferta limitada, lo que contribuye a mantener su valor a lo largo del tiempo.
Los bancos centrales también compran oro como reserva.
Aunque no está explícitamente remunerado y no es la mejor inversión a largo plazo (ofrece más o menos el mismo rendimiento que el efectivo, si no un poco más), no es responsabilidad de nadie más y suele conservar su valor real (después de la inflación) con el paso del tiempo.
El oro físico también incurre en costes de almacenamiento y seguro, que se reflejan en la forma de su curva a plazo (contango), que representa estos costes,
Los bienes inmuebles son activos tangibles que históricamente han conservado su valor real y tienen potencial de revalorización a largo plazo.
El valor de los bienes inmuebles puede fluctuar a corto plazo debido a las condiciones del mercado y al hecho de que se trata de una inversión sensible a la deuda y a los tipos de interés. A largo plazo, es una inversión relativamente estable.
También es importante diferenciar entre bienes inmuebles para vivir y bienes inmuebles de inversión.
Los bienes inmuebles de uso residencial conllevan un flujo de gastos que no suele compensarse con un flujo de ingresos procedentes del propio activo (como ocurre con los bienes inmuebles de inversión). Tiene que financiarse con otras fuentes de ingresos y el gasto asociado a la vivienda es infrecuente y se produce a lo largo de ciclos más largos, por lo que es muy fácil subestimar crónicamente los costes de explotación asociados a estos activos.
Por lo general, no es un buen depósito de valor, ya que normalmente no se obtiene una tasa de rendimiento nominal que compense la suma de la tasa de inflación y los costes anuales netos de mantenimiento expresados como porcentaje del valor teórico de mercado de la propiedad.
Tampoco es una cobertura eficaz contra la inflación a corto plazo debido a la sensibilidad a la deuda y a los tipos que la hace cíclica.
Además, este patrimonio carece de liquidez hasta que se realiza de algún modo, lo que tiene costes.
Por lo tanto, las residencias principales deben ser una parte razonable del presupuesto.
Los bienes inmuebles con fines de inversión son otra historia y constituyen una clase de activos amplia y diversa.
El arte es otro bien tangible que puede servir como depósito de valor.
Aunque el valor de las obras de arte individuales puede variar enormemente, el mercado del arte en su conjunto ha demostrado ser relativamente estable a lo largo del tiempo.
Los objetos de colección poco comunes, como sellos, monedas y otros objetos de importancia histórica o cultural, pueden ser valiosos y servir como reserva de riqueza.
También pueden incluir artículos como vino, whisky, etc.
Estos activos no suelen estar correlacionados con otras inversiones, lo que los convierte en una herramienta de diversificación útil para los inversores.
Es controvertido incluir las criptomonedas en la categoría de depósito de valor.
Las criptodivisas son activos de liquidez casi pura porque no están respaldadas por su propio flujo de ingresos.
Esencialmente requieren la generación de nuevo efectivo para encontrar al siguiente comprador.
Aunque las criptodivisas pueden ser volátiles, algunos operadores/inversores las consideran un posible depósito de valor a largo plazo debido a su oferta limitada y a su naturaleza descentralizada.
Sin embargo, es importante tener en cuenta que las criptomonedas son una clase de activos relativamente nueva y conllevan mayores riesgos que otros activos tradicionales.
Las criptodivisas son también una clase de activos relativamente pequeña (una fracción del tamaño del mercado de acciones ordinarias de Apple, por ejemplo), por lo que normalmente no resultan prácticas para los grandes inversores institucionales o los bancos centrales, y no se ajustan a lo que éstos buscan en un activo.
Dicho esto, para quienes buscan diversificación a gran escala, las criptomonedas son otro ámbito potencial a tener en cuenta.
Las divisas de materias primas son divisas fuertemente influenciadas por el precio de una materia prima concreta, como el petróleo, el oro o los productos agrícolas.
Entre ellas se encuentran el dólar canadiense (CAD), el dólar australiano (AUD), el dólar neozelandés (NZD) y el peso chileno (CLP).
Las divisas de materias primas pueden ser un buen depósito de valor por varias razones:
Las divisas de las materias primas también pueden estar sujetas a una volatilidad significativa, ya que los precios de las materias primas pueden ser a su vez volátiles.
Las materias primas menos sensibles al crecimiento, como los productos agrícolas, pueden ser un buen depósito de valor por varias razones:
Este es un enfoque en varios pasos para añadir activos anti-crecimiento a una cartera de forma equilibrada y diversificada.
| CFD Brokers | Plataformas | Nuestra opinión | Sitio web oficial |
|---|---|---|---|
 | MetaTrader 4 y 5, TradingView, VTrade |  |  |
 | xStation | | |
El trading CFD se basa en la especulación e implica un riesgo significativo de pérdida, por lo que no es adecuado para todos los inversores (del 69 al 80% de las cuentas de inversores privados pierden dinero).
En general, la inclusión de cierto nivel de activos anti-crecimiento en una cartera puede ayudar a equilibrar el riesgo y proporcionar un depósito de valor durante periodos de condiciones económicas menos que ideales, o simplemente para lograr un mejor equilibrio y diversificación.
La asignación específica de activos anti-crecimiento dependerá de la tolerancia al riesgo del inversor, de sus objetivos de inversión y de las condiciones del mercado.