Actualizado el 6 de septiembre 2026 por el equipo de broker-cfd.eu
Las estrategias de opciones pueden proporcionar ingresos a través de diversos medios, como la venta de primas, la cobertura o los movimientos del mercado. Estas estrategias intentan equilibrar eficazmente el riesgo y la recompensa y proporcionar unos ingresos regulares al tiempo que gestionan las pérdidas potenciales.
Las estrategias de opciones diseñadas para generar ingresos suelen implicar conceptos como las opciones de compra cubiertas y otros conceptos "cubiertos" que implican una combinación de una posición neta en renta variable y opciones suscritas contra ella (por ejemplo, opciones de compra cortas en el caso de una posición larga u opciones de venta cortas en el caso de una posición corta).
Un trader o inversor puede intentar generar más ingresos a partir de una posición en acciones vendiendo opciones de compra contra ella. A cambio de la prima, renuncia a cualquier subida posterior.
Aquí queremos centrarnos más no sólo en las estrategias de ingresos por opciones, sino también en la estructuración convexa de las operaciones.
Conclusiones principales:
| Broker | Nota | Sede | Plataforma | Depósito mín. | Tipos de opciones | Acciones |
|---|---|---|---|---|---|---|
 | ★★★★ 4.2/5 | Polonia | xStation 5, TradingView | 0 € | Opciones sobre acciones estadounidenses (compra) |
⚠️ Los contratos de opciones son productos financieros complejos. Entre el 69 % y el 80 % de las cuentas de inversores particulares pierden dinero.
La convexidad en el trading se refiere a una situación en la que tu recompensa potencial es mayor que tu pérdida. A menudo, una operación convexa es aquella en la que se gana dinero de forma no lineal a medida que la delta (precio) se mueve a su favor, en igualdad de condiciones.
La tenencia de una opción de compra es la forma más común de convexidad. Se paga una prima fija a cambio de una subida muy elevada, o incluso ilimitada.
La convexidad también puede tener otros significados.
Crear una cartera equilibrada capaz de adaptarse a cualquier entorno económico es un ejemplo de resultado convexo. Al no tener una cartera concentrada, se limita el riesgo de pérdidas al tiempo que se conserva un potencial alcista de calidad.
La estructuración de las transacciones puede añadir otro nivel de convexidad. La gestión del riesgo puede añadir otra.
La emisión de opciones de compra cubiertas consiste en vender opciones de compra sobre una acción que ya se posee.
Generar ingresos a partir de las primas de las opciones con la obligación de vender la acción al precio de ejercicio si se ejerce.
Pueden producirse pérdidas si el precio de la acción cae más que la prima, pero éstas se compensan con la prima recibida.
El diagrama de liquidación de una opción de compra cubierta es el siguiente:
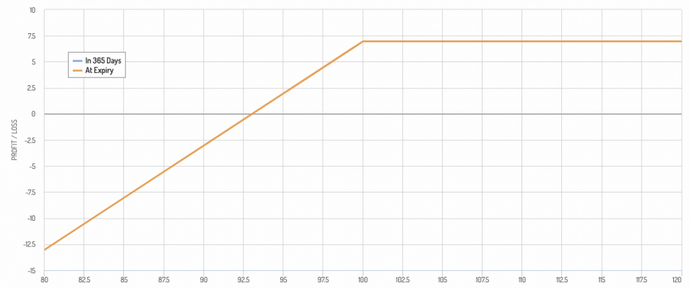
Se ha demostrado que las opciones de compra cubiertas ofrecen una mayor rentabilidad ajustada al riesgo a lo largo del tiempo que la simple tenencia de una acción.
Si la acción cae, parte (o toda) la pérdida se compensa con la prima que recibe al vender la opción.
Pero también está expuesto. Si la acción sube bruscamente, no se beneficia de una ganancia tradicional porque su subida está limitada por la opción. Si la acción cae, la prima de la opción de compra sólo compensará parte de la subida.
Descripción
Vender opciones de venta reservando efectivo para comprar la acción si se ejerce la opción.
Objetivo
Ganar primas con la intención de comprar la acción a un precio inferior.
Gestión del riesgo
Posible obligación de comprar la acción al precio de ejercicio, lo que requiere reservas de efectivo.
Descripción
Venta de opciones de venta sin una reserva de efectivo para la posible compra de acciones.
Muchos traders utilizan la emisión de opciones de venta con la intención de "si una acción cae a $_, la compraré entonces de todos modos".
Algunos lo consideran una estrategia de "ganar mientras espera".
Esta estrategia debe sopesarse frente a los beneficios de comprar o mantener una acción en este momento.
Objetivo
Obtener ingresos a través de primas con mayor riesgo.
Gestión del riesgo
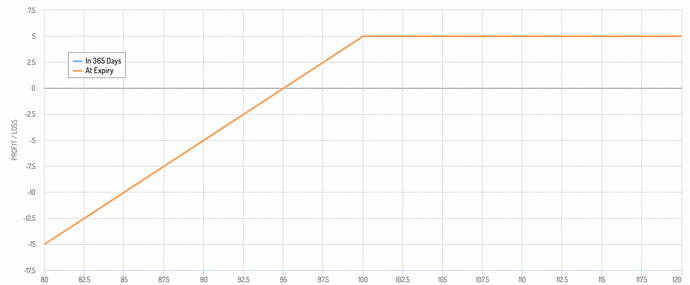
Mayor riesgo porque hay que comprar la acción al precio de ejercicio si se ejerce, sin reservar efectivo.
El diagrama de retribución es muy similar al de una opción de compra cubierta.
Combinación de la venta de una opción de venta y una opción de compra, ambas con la misma fecha de vencimiento.
Un Iron Condor tradicional implica la venta de una opción de venta y una opción de compra cercanas al precio del subyacente y la compra de una opción de venta y una opción de compra más alejadas del dinero (OTM).
Se trata de una estructura de negociación que gana dinero cuando el precio se mantiene dentro de un determinado rango y pierde dinero cuando el precio se mueve fuera de ese rango (aunque la cantidad está limitada).
Beneficiarse de que el precio del activo subyacente se mantenga dentro de un rango determinado.
Riesgo limitado a la diferencia entre los precios de ejercicio menos la prima neta recibida.
El diagrama de rentabilidad de un iron condor es el siguiente. La línea azul indica el precio del activo subyacente.
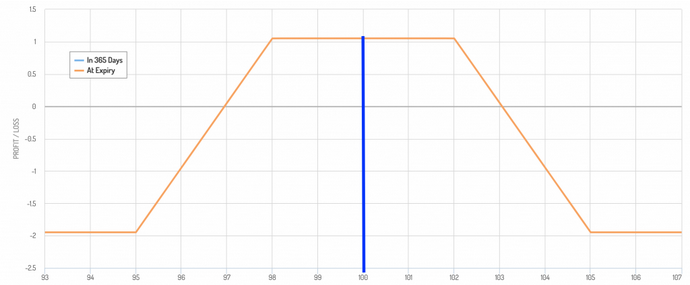
Algunas personas lo llaman una posición corta de volatilidad (que lo es si el delta se cubre dinámicamente). Pero sin cobertura dinámica, depende de que el precio se mantenga dentro de un cierto rango al vencimiento, lo que puede ocurrir con o sin mucha volatilidad.
En teoría, el iron condor es una estructura de negociación de calidad.
La mayor probabilidad es de obtener beneficios, ya que capta la distribución positiva de beneficios más cercana a la situación actual de los precios.
Es más, no pierdes mucho si el precio se mueve fuera de este rango. Estar largo en una opción de compra y venta OTM reduce el riesgo de un movimiento importante en el subyacente.
Puede convertir una opción de compra cubierta en un cóndor de hierro modificado. Como ya hemos mencionado, la desventaja de la opción de compra cubierta tradicional es que no se cubre el riesgo a la baja. Usted recibe parte de la prima de la call, pero potencialmente puede perder mucho.
Por lo general, esto significa que tiene que limitar el tamaño de su posición.
Si tiene una posición lo suficientemente concentrada como para que una evolución adversa pueda hacer un gran agujero en su cartera, probablemente necesitará cubrirse cuidadosamente. Esto suele hacerse utilizando opciones o una exposición inversa a una acción idéntica o muy similar.
La opción de compra cubierta cóndor modificada funciona del siguiente modo:
En lugar de que el precio del subyacente esté cerca de la mitad del rango de beneficio máximo -como en un típico iron condor-, está cerca del principio.
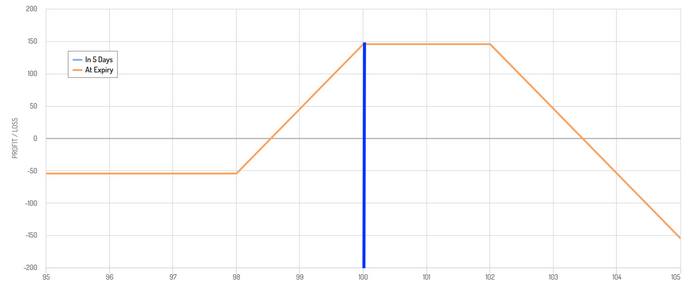
La venta en corto de la segunda opción de compra permite obtener el tramo derecho descendente de la estructura. Esto aumenta el beneficio potencial de toda la operación.
También crea un riesgo potencial en caso de que el precio del activo subyacente suba por encima del precio de ejercicio de la segunda opción de compra.
Este riesgo puede gestionarse mediante uno de los siguientes métodos
La segunda opción confiere a la operación una estructura esencialmente equivalente a la del iron condor.
La principal diferencia es que el cóndor tradicional no utiliza posiciones en el activo subyacente (a menos que el operador busque una cobertura dinámica con un fin determinado, por ejemplo, para cubrir delta o gamma).
Comprar acciones antes de la fecha ex-dividendo y suscribir opciones de compra contra estas acciones.
Ganar dividendos y primas de opciones.
La idea es que el precio de la acción caiga en la fecha ex-dividendo (por el importe del dividendo por acción, en igualdad de condiciones).
Por lo tanto, la venta de una opción de compra le permite obtener una prima y perder menos dinero como resultado de la caída esperada en el precio de la acción en la fecha ex-dividendo.
El precio de la acción puede bajar o la opción de compra puede ejercerse, obligando a vender la acción al precio de ejercicio.
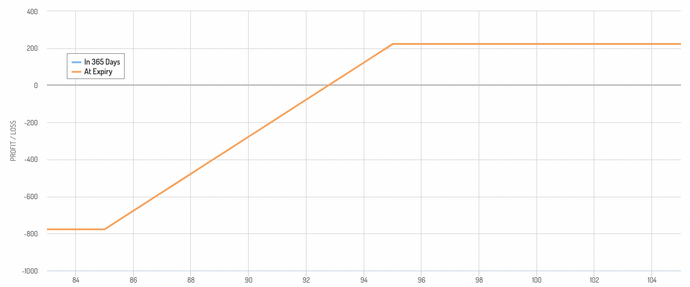
Venta de una opción de venta a un precio de ejercicio superior y compra de otra opción de venta a un precio de ejercicio inferior.
Retorno a las primas con una perspectiva de mercado alcista.
Las pérdidas se limitan a la diferencia entre los precios de ejercicio menos la prima neta.
Como una opción de compra cubierta, pero con límites a la pérdida en que se puede incurrir.
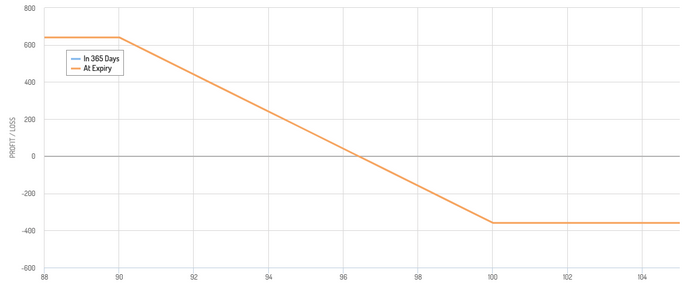
Venta de una opción de compra a un precio de ejercicio inferior y compra de otra opción de compra a un precio de ejercicio superior.
Generar ingresos en un mercado bajista o neutral.
La pérdida máxima se limita a la diferencia entre los precios de ejercicio menos la prima recibida.
El gráfico muestra una estructura bajista, con ganancias y pérdidas limitadas.
No todas las estructuras de trading tienen por qué ser "de libro". Hay muchas formas de expresar lo que se quiere expresar sin ajustarse a ningún ejemplo de libro de texto.
Sin embargo, es importante poder medir lo que se está haciendo.
Se pueden hacer otros ajustes para aumentar la rentabilidad ajustada al riesgo en determinados rangos de precios, sobreponderando el lado corto, jugando con la duración o, posiblemente, vendiendo en corto opciones de compra sobre un valor que esté correlacionado.
Por ejemplo, supongamos que desea comprar opciones de compra OTM del SPY al 1% y vender opciones de compra OTM del SPY al 2% para formar un diferencial alcista sobre el S&P 500.
Si sólo tiene calls OTM al 1%, maximiza su potencial alcista, pero esto tiene un coste elevado. Con sólo un 1% de OTM, es una operación relativamente cara.
Al vender opciones OTM en corto al 2%, limita su potencial alcista, pero recibe una prima que le ayuda a compensar, al menos parcialmente, el coste de la venta de las opciones.
Para aumentar esta prima, puede vender en corto una opción de compra con un vencimiento más largo que la opción de compra larga.
Si las opciones de compra largas vencen en 3 días, puede vender en corto opciones de compra que venzan en 5 días.
Esto crea un desfase temporal, que conlleva un riesgo.
También puede ponerse corto en otro bloque de opciones de compra con vencimiento más largo que estén más lejos del vencimiento, por ejemplo, opciones de compra al 5% del vencimiento que estén a 20 días del vencimiento.
También puede sobreponderar la parte corta de la operación para obtener una prima adicional.
Si compró 20 calls largas, puede vender 25 calls cortas. Esto crea un riesgo cuando las calls cortas se convierten en ITM. Puede que necesite cubrir este riesgo de forma dinámica comprando el subyacente (o manteniendo otras calls OTM para limitar el riesgo).
Pero también significa que ha conseguido capturar la distribución entre los dos vencimientos.
Ejemplo
Supongamos que el precio del activo subyacente es 100.
Usted compra 100 calls y vende un 25% más de 105 calls de la misma duración.
Para aumentar la convexidad de su transacción, vende 107 calls de la mitad de la cantidad de 100 calls.
Operación :
Su diagrama de beneficios sería el siguiente:
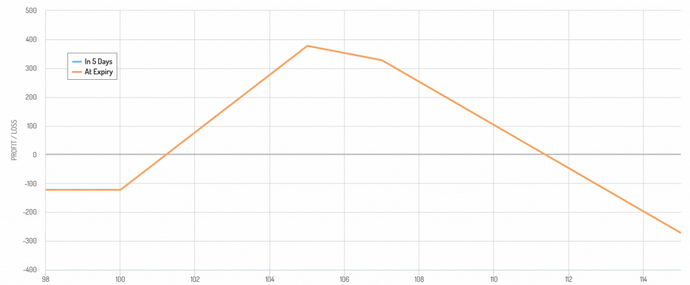
Su beneficio máximo es casi cuatro veces superior a su pérdida potencial.
Si la operación va muy bien y capta toda la distribución P/L de 100 a 105, puede cubrirse dinámicamente comprando el subyacente para evitar la pendiente descendente. Al mismo tiempo, puede comprar opciones de venta para bloquear parte de las ganancias.
En el trading todo es cuestión de recompensa frente a riesgo. Si la operación es desfavorable, se pierde un poco. Si la operación es favorable, puede ganar múltiplos de su inversión total.
Si puede encajar esta estructura de trading en el contexto de una cartera bien equilibrada y gestionar bien los riesgos, debería ganar dinero con el tiempo.
El trading es un juego de compensaciones.
Si compra opciones, limita su riesgo, pero paga una prima que puede ser muy elevada. La tendencia no sólo debe ser favorable, sino también suficiente para ser rentable.
Sólo el activo subyacente le permite evitar estos costes, pero su exposición es lineal. Empiezas a ganar dinero inmediatamente si la tendencia es favorable, pero también soportas todos los riesgos a la baja, a diferencia de una opción.
La estrategia del "muro de opciones" es una forma de limitar el riesgo y mantener altas las ganancias, al menos al principio.
Consiste en
El "muro" se refiere simplemente a un conjunto de opciones de compra (o de venta en el caso de una estructura de operación bajista) que deben cubrirse dinámicamente si el activo subyacente alcanza ese precio de ejercicio.
De lo contrario, se trataría esencialmente de una posición corta en el activo subyacente si éste sube por encima del precio de ejercicio, lo que no es necesariamente deseable.
Los traders pueden estar dispuestos a asumir este riesgo, porque si se enfrentan a la necesidad de una cobertura dinámica, significa que acaban de ganar dinero de calidad en la operación.
Si el subyacente se vuelve en su contra o no se aleja demasiado del precio de ejercicio, toda la prima de las calls cortas jugará a su favor.
Ejemplo
Supongamos que una acción cotiza a 100 $. El trader compra el activo subyacente. También compra una opción de venta de 99 para limitar la caída.
También vende una opción de compra 103, una opción de compra 105 y una opción de compra 107 (el "muro").
El diagrama de pagos es el siguiente:
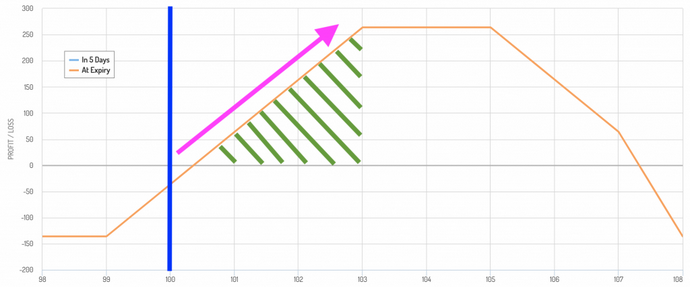
Debido a la posición corta de las opciones de compra, sólo se necesita un pequeño movimiento en el activo subyacente para que la transacción sea rentable (justo por encima del precio de ejercicio).
La operación maximiza los beneficios en el rango 103-105.
Por encima de 105, la operación sigue siendo rentable, pero lo es menos porque la opción de compra corta empieza a perder dinero. Es en este punto cuando el inversor se animará a comprar acciones adicionales para cubrirse agresivamente.
No se quejará demasiado, puesto que ya ha ganado dinero con la operación.
Por supuesto, al comprar más acciones, se expone a un riesgo a la baja si la acción empieza a perder valor.
Para proteger sus beneficios, puede comprar una opción de venta de 103 acciones. Si desea compensar total o parcialmente el coste de la opción de venta, puede vender otra opción de compra.
Esta operación debe gestionarse activamente hasta el vencimiento de las opciones. Como el activo subyacente está cubierto por las opciones, en general se neutraliza toda la posición.
Si el trader posee el subyacente y las opciones son OTM, puede establecer la misma estructura de operación "muro de opciones" para un vencimiento futuro.
Gestión activa
La estrategia de muro de opciones debe gestionarse activamente. Si el subyacente se mueve demasiado a su favor, puede resultar perjudicial.
Dado que a menudo puede ser necesaria una cobertura dinámica, necesita una forma de controlar la evolución de sus posiciones. Se trata de una especie de estrategia de day-trading.
Requisitos de las garantías
La cobertura dinámica requiere garantías. Cada vez que realiza una cobertura dinámica para completar una posición, está utilizando una mayor parte de su balance.
Debe mantener siempre un colchón de capital. No puede añadir acciones dinámicamente y vender opciones OTM adicionales ad infinitum para repetir el proceso una y otra vez. Debe establecer límites estrictos.
Hay varias cosas que un trader puede hacer para aumentar los ingresos potenciales generados por la estrategia option wall.
Renunciar a la compra de una opción de venta
No comprar una opción de venta le ahorrará dinero, pero le expondrá a riesgos a la baja. Comprar protección ayuda a mejorar la estabilidad de una cartera. También puede permitirle tomar posiciones más concentradas de lo que podría haber hecho de otro modo.
Comprar protección parcial
Las opciones pueden ser caras. Un estudio riguroso sobre el tema ha demostrado que la compra de opciones como seguro reduce la ratio de Sharpe durante largos periodos.
En otras palabras, los beneficios que aportan no compensan su precio en periodos largos (pueden ser muy ventajosas en horizontes más cortos debido al elemento temporal).
Si gestiona una posición por valor del 25% del valor total de su cartera, si pierde el 20%, significa que ha desaparecido el 5% (,25*,20) del capital de su cuenta.
Sin embargo, no tiene por qué pagar el coste de una cobertura total. Si la posición representara sólo el 5% del valor total de su cartera y perdiera el 20%, habría perdido un porcentaje más razonable del capital de su cuenta.
Por lo tanto, puede decidir cubrir cuatro quintas partes de la posición en lugar de la totalidad.
Mueva sus opciones cortas más cerca del vencimiento (ATM)
Si su primera opción es ATM, obtendrá una prima más alta. Su "muro" de opciones cortas adicionales también puede estar un poco más cerca de ATM, pero esto significa que si se beneficia de una evolución favorable, es posible que tenga que iniciar antes su proceso de cobertura dinámica.
Supongamos que desea comprar el S&P 500 a un precio inferior al actual.
Puede conseguir que le paguen por esperar vendiendo opciones de venta cortas sobre el SPY (u otro instrumento basado en el S&P 500).
Esto le da la oportunidad de obtener ingresos mientras espera. Si el precio nunca alcanza su precio, usted se queda con toda la prima.
A muchos traders e inversores les gusta la idea de suscribir puts sobre determinados valores, ya que pueden elegir un precio que consideren que representa un gran valor.
Quizá no le guste Apple a su precio actual, pero estaría dispuesto a comprarla si bajara un 20%.
Cuanto mayor sea el plazo de la opción, mayor será la prima a percibir.
Si toma una opción de venta con las siguientes características :
...puede obtener una prima de alrededor del 5% (con respecto al precio de compra determinado por el precio de ejercicio).
El principal riesgo de esta estrategia es que sin duda puede perder varios múltiplos de su prima si la acción cae lo suficiente.
En general, la idea que subyace a la venta al descubierto de opciones de venta es que usted habría comprado la acción a ese precio de todos modos.
Sin embargo, las cosas pueden cambiar entre el momento en que toma la decisión y el momento en que vence la opción. Si los fundamentales de una empresa se han deteriorado, puede que ya no merezca la pena comprarla a ese precio. Puede que ni siquiera quiera comprar la acción a ningún precio.
Es más, a medida que la opción se encarece -la operación resulta contraproducente si se va en corto-, suele obligarle a mantener más garantías contra la posición.
Cuando pierde dinero, aumentan sus requisitos de margen, lo que le somete a una doble presión.
Por eso, las opciones de venta cortas suelen denominarse opciones de venta "respaldadas por efectivo". Si el precio de ejercicio de una opción de venta corta es de 100 $, es posible que tenga que comprar acciones por valor de 10.000 $ por contrato (cada contrato contiene 100 acciones).
Si dispone de una garantía de 10.000 $, esto no supone ningún problema. Sin embargo, la mayoría de los inversores realizan estas operaciones con una cuenta de margen, que requiere un margen mucho menor que esta cantidad.
Las opciones son instrumentos convexos, por lo que cuando la operación va en su contra, suele perder dinero de forma no lineal. Los requisitos de garantía pueden aumentar de la misma manera.
Es más, si suscribe opciones de venta sobre un instrumento distinto de una acción, en teoría podría perder más de lo que piensa.
Por ejemplo, el petróleo y otras materias primas pueden entrar en negativo. Esto significa que los productores pagarán a los compradores para deshacerse de ellas. Esto es lo que ocurrió temporalmente en 2020.
Aquellos que vendieron opciones de venta de petróleo a precios positivos muy bajos probablemente pensaron que su riesgo de pérdida era muy bajo y tal vez limitado a un precio mínimo de alrededor de cero o un poco más.
Sin embargo, en ocasiones especiales, a un productor puede interesarle pagar a la gente para que se lleve el petróleo en lugar de incurrir en el coste de detener la producción.
Prima de riesgo de volatilidad (VRP)
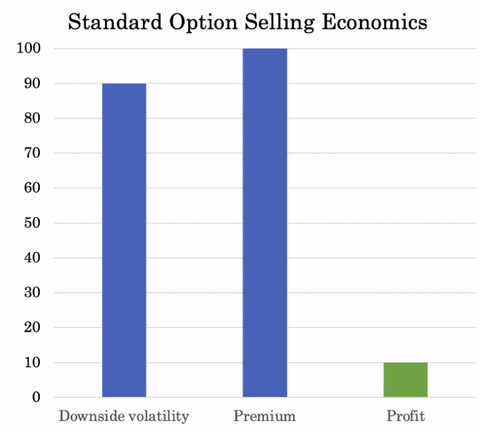
Se refiere a la diferencia entre la volatilidad implícita (expectativas del mercado sobre la volatilidad futura) y la volatilidad realizada (volatilidad real del mercado).
Los traders pueden captar esta prima suscribiendo opciones de compra cubiertas (normalmente sobre opciones sobre índices) en toda su cartera y aprovechando la tendencia de la volatilidad implícita a sobrevalorar la volatilidad futura realizada y que la suma de las primas de las opciones sea mayor que cualquier pérdida sufrida (volatilidad a la baja).
Paridad de riesgo
Enfoque de inversión/trading que asigna el capital entre distintos activos en función de la contribución al riesgo y no del capital.
El objetivo es lograr la diversificación equilibrando el riesgo de la cartera entre diferentes clases de activos, entornos económicos o estrategias.
Breve panorámica :
Evaluación y asignación del riesgo
Incorporación a una cartera diversificada
Venta de opciones
Gestión del riesgo
Reequilibrio dinámico
Gestión del apalancamiento
Diversificación y control del riesgo
Neutralidad del mercado
Liquidez y estrategia de salida
Este planteamiento aprovecha el potencial de los VRP para proporcionar unos ingresos regulares, al tiempo que utiliza el modelo de paridad de riesgo para equilibrar el riesgo de la cartera.
Su objetivo es obtener rendimientos más estables y diversificados, a diferencia de las operaciones puntuales (como las opciones de compra cubiertas sobre valores concretos).
La estrategia Wheeling es una técnica de trading de opciones que combina la venta de opciones de venta y opciones de compra cubiertas para generar ingresos de forma cíclica.
Es una estrategia popular entre los operadores que buscan ingresos constantes, ya que cosecha primas de opciones con un riesgo manejable.
La estrategia Wheeling comienza con la venta de una opción de venta sobre una acción que le resulte cómoda.
Cuando vende una opción de venta, recibe una prima como pago por comprometerse a comprar 100 acciones del título al precio de ejercicio si se ejerce la opción.
Si el precio de las acciones se mantiene por encima del precio de ejercicio al vencimiento, la opción de venta no tiene valor, lo que le permite conservar la prima.
En este caso, puede simplemente repetir el proceso vendiendo otra opción de venta, generando más ingresos sin comprar las acciones.
Sin embargo, si el precio de las acciones cae por debajo del precio de ejercicio, es probable que se le asignen las acciones, lo que significa que comprará 100 acciones al precio acordado.
Aquí es donde entra en juego la segunda parte de la estrategia Wheeling.
Después de que le asignen la acción, usted pasa a vender una opción de compra cubierta sobre las 100 acciones que ahora posee.
Una opción de compra cubierta consiste en vender una opción de compra con un precio de ejercicio igual o superior al precio de compra de la acción, recibiendo otra prima en el proceso.
Si el precio de las acciones se mantiene por debajo de este precio de ejercicio al vencimiento, la opción de compra expira sin valor, y usted conserva la prima mientras mantiene las acciones.
Esto le permite vender más opciones de compra cubiertas en ciclos posteriores, generando ingresos continuos a partir de las acciones.
Si el precio de las acciones sube por encima del precio de ejercicio de la opción de compra, ésta se ejerce y usted vende las acciones al precio de ejercicio, completando así un ciclo completo de la estrategia Wheeling.
En este punto, se vuelve a una posición de efectivo, listo para comenzar el proceso de nuevo mediante la venta de otra opción de venta.
La estrategia Wheeling proporciona ingresos constantes a través de primas y permite obtener posibles plusvalías si una acción se revaloriza antes de que se ejerza una opción de compra.
No obstante, requiere un capital significativo para cubrir 100 acciones si se asignan, y existe riesgo si el precio de la acción cae bruscamente, ya que puede mantener una posición perdedora.
Además, la estrategia puede limitar el potencial alcista, ya que la venta de opciones de compra cubiertas limita las ganancias si la acción repunta significativamente.
En consecuencia, la subida es limitada.
Pero, en general, la estrategia Wheeling es un enfoque estructurado y cíclico del trading con opciones que atrae a los traders que buscan ingresos recurrentes y la posibilidad de poseer valores de calidad a un coste reducido.
En este artículo se han tratado algunas de las principales estrategias de opciones para generar ingresos.
Las opciones de compra cubiertas (para posiciones largas) y las opciones de venta cubiertas (para posiciones cortas) son muy comunes.
El iron condor es otra opción para aquellos que esperan que el precio se mantenga dentro de un rango determinado y que expresan esta idea de forma relativamente limitada en términos de riesgo.
Un cóndor modificado toma el concepto de la opción de compra cubierta (o de la opción de venta cubierta) y lo convierte en la misma forma que un iron condor, comprando una opción de venta para limitar el riesgo y vendiendo en corto una opción de compra adicional.
La estrategia del "muro" consiste en aprovechar más la prima de riesgo de volatilidad. Puede requerir que el operador cubra dinámicamente su posición debido a la sobreponderación de una posición corta en opciones.
Sin embargo, si el trader se encuentra en esta posición, está diseñada de tal forma que ya se ha ganado una cantidad significativa en la operación. La cobertura dinámica puede consistir en mantener una posición larga en el subyacente mientras se compran opciones de venta OTM para proteger los beneficios.
La opción de venta y la prima de opción recibida de las opciones de compra también permiten limitar el riesgo asociado a la operación. Si la operación va en contra del inversor, éste sólo suele perder una pequeña cantidad de dinero. Por otro lado, puede ganar mucho si la operación sale bien, aunque el operador debe tener éxito en la parte de cobertura dinámica.
Esta estrategia puede aplicarse tanto a posiciones alcistas como bajistas.
La emisión de opciones de venta sobre una acción que le gustaría poseer a un precio determinado es también una de las estrategias de opciones más conocidas para generar ingresos.
Si cree que una acción está demasiado cara, básicamente puede cobrar por esperar.
Sin embargo, entre el momento en que coloca la opción de venta corta y el momento en que vence, los fundamentales del valor subyacente pueden no ser los mismos y cambiar su opinión sobre el precio (si lo hubiera) al que estaría dispuesto a mantener el valor.
Además, como las opciones son instrumentos convexos, su valor aumenta de forma no lineal cuando sube el precio de la divisa, en igualdad de condiciones. Esto tiene consecuencias para el saldo de su cuenta. Además, sus requisitos de margen pueden aumentar al mismo tiempo, poniéndole en un aprieto por ambas partes (el saldo de su cuenta y la mayor garantía que debe mantener frente a la opción).
Las estrategias de opciones para obtener ingresos requieren una buena comprensión de la dinámica del mercado, la gestión del riesgo y la mecánica específica del trading con opciones. Seleccionando y gestionando cuidadosamente estas estrategias en función de sus objetivos, los operadores pueden generar ingresos regulares al tiempo que gestionan los riesgos potenciales.
Por encima de todo, como trader, lo que quieres es minimizar el riesgo. No siempre es prudente apostar por lo que es más probable que ocurra. La mayoría de los errores en el trading se deben fundamentalmente a una mala gestión del riesgo.
El objetivo es maximizar el valor esperado manteniendo el riesgo potencial en un nivel que pueda cubrir fácilmente.
Siempre habrá riesgos que asumir. Eso forma parte de ser un trader. Pero el objetivo es obtener la mayor rentabilidad posible por cada unidad de riesgo asumida.
Cualquier estrategia de trading debe probarse con un riesgo limitado o nulo antes de desplegarse a gran escala.


